【毎朝の経済ブリーフ】11月17日|GDP年率−0.1%、半導体安で日経平均1,480円安・原油は下落
おはようございます。今日も最新の世界情勢と経済指標を、日本経済への影響が大きい順に整理し、「物流・旅客業界」と「美容業界」にとって何を意味するのかをコメントしていきます。昨日(11/16)は7〜9月期のGDP速報と中国の10月の経済指標がそろって弱い結果となり、日米の株式市場は半導体株を中心に大きく下げました。一方、原油は中東での被害の発表が続くなかでも、供給が余るとの見方から下がっています。
⏱ 今日の3行まとめ
- 7〜9月期の実質GDP(1次速報)は前期比年率−0.1%と、4四半期ぶりのマイナス成長でした(市場予想は+0.2%)。個人消費が前期比−0.3%と2四半期連続で減り、輸入の増加も成長率を押し下げました。設備投資は+1.6%と堅調です。
- 株式市場は日米とも大幅安。日経平均は1,480円安の59,662円と6万円を割り込み、米国ではナスダックが2.49%下落しました。米商務省が先端半導体の輸出規制を強めたことなどで、半導体株が売られました。
- WTI原油は85.72ドル(−3.2%)に下落。イラン側は週末から週明けにかけてタンカーの被害を相次いで発表しましたが、国際エネルギー機関(IEA)が「今四半期は供給が需要を上回る」と示したことが重視されました。ドル円は159.36円と、やや円高に戻しています。
📊 第1章 今日の主要指標
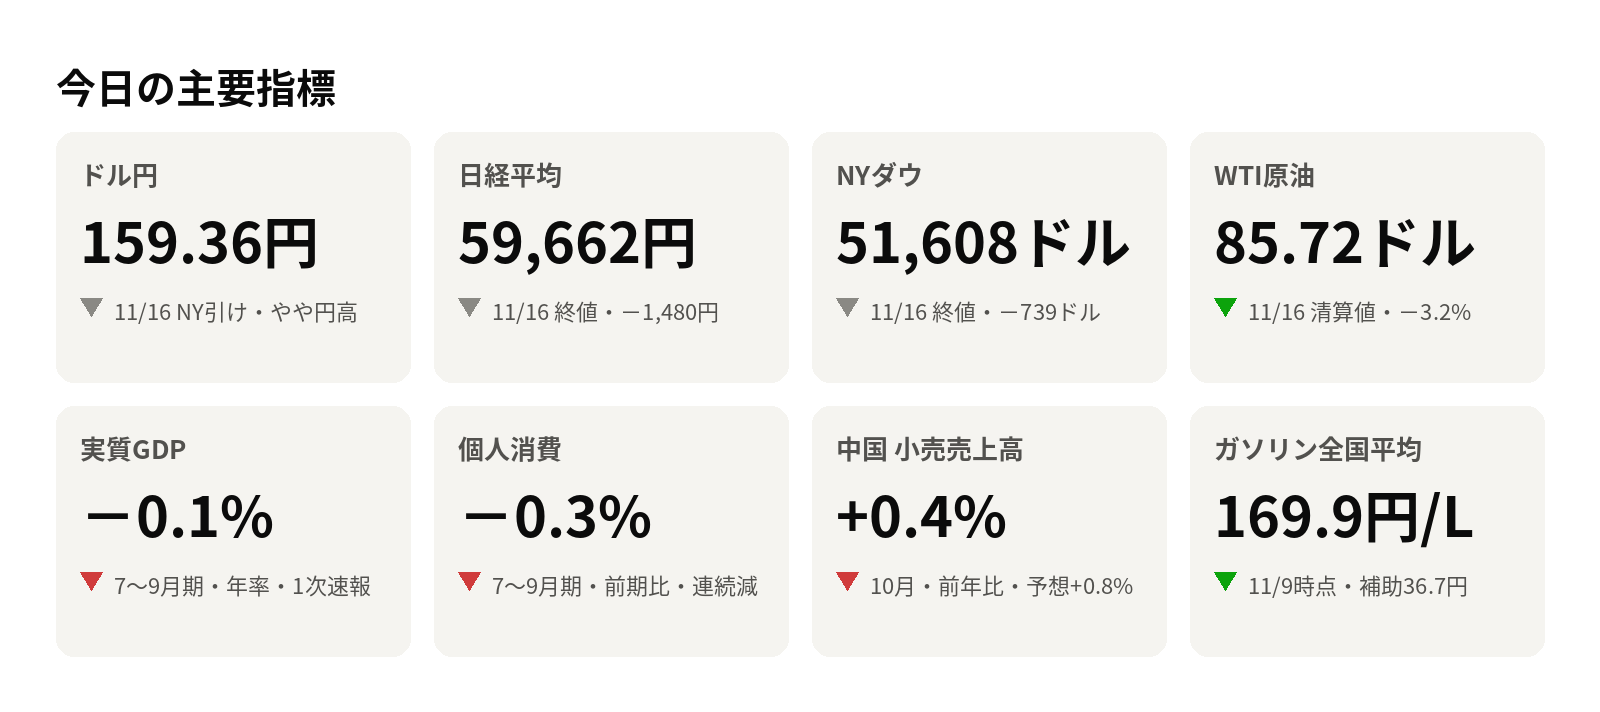
| 指標 | 最新値 | 補足 |
|---|---|---|
| ドル円 | 159.36円 | 11/16 NY引け・やや円高 |
| 日経平均 | 59,662円 | 11/16 終値・−1,480円 |
| NYダウ | 51,608ドル | 11/16 終値・−739ドル |
| WTI原油 | 85.72ドル | 11/16 清算値・−3.2% |
| 実質GDP | −0.1% | 7〜9月期・年率・1次速報 |
| 個人消費 | −0.3% | 7〜9月期・前期比・連続減 |
| 中国 小売売上高 | +0.4% | 10月・前年比・予想+0.8% |
| ガソリン全国平均 | 169.9円/L | 11/9時点・補助36.7円 |
🌏 第2章 世界情勢(日本経済への影響が大きい順)
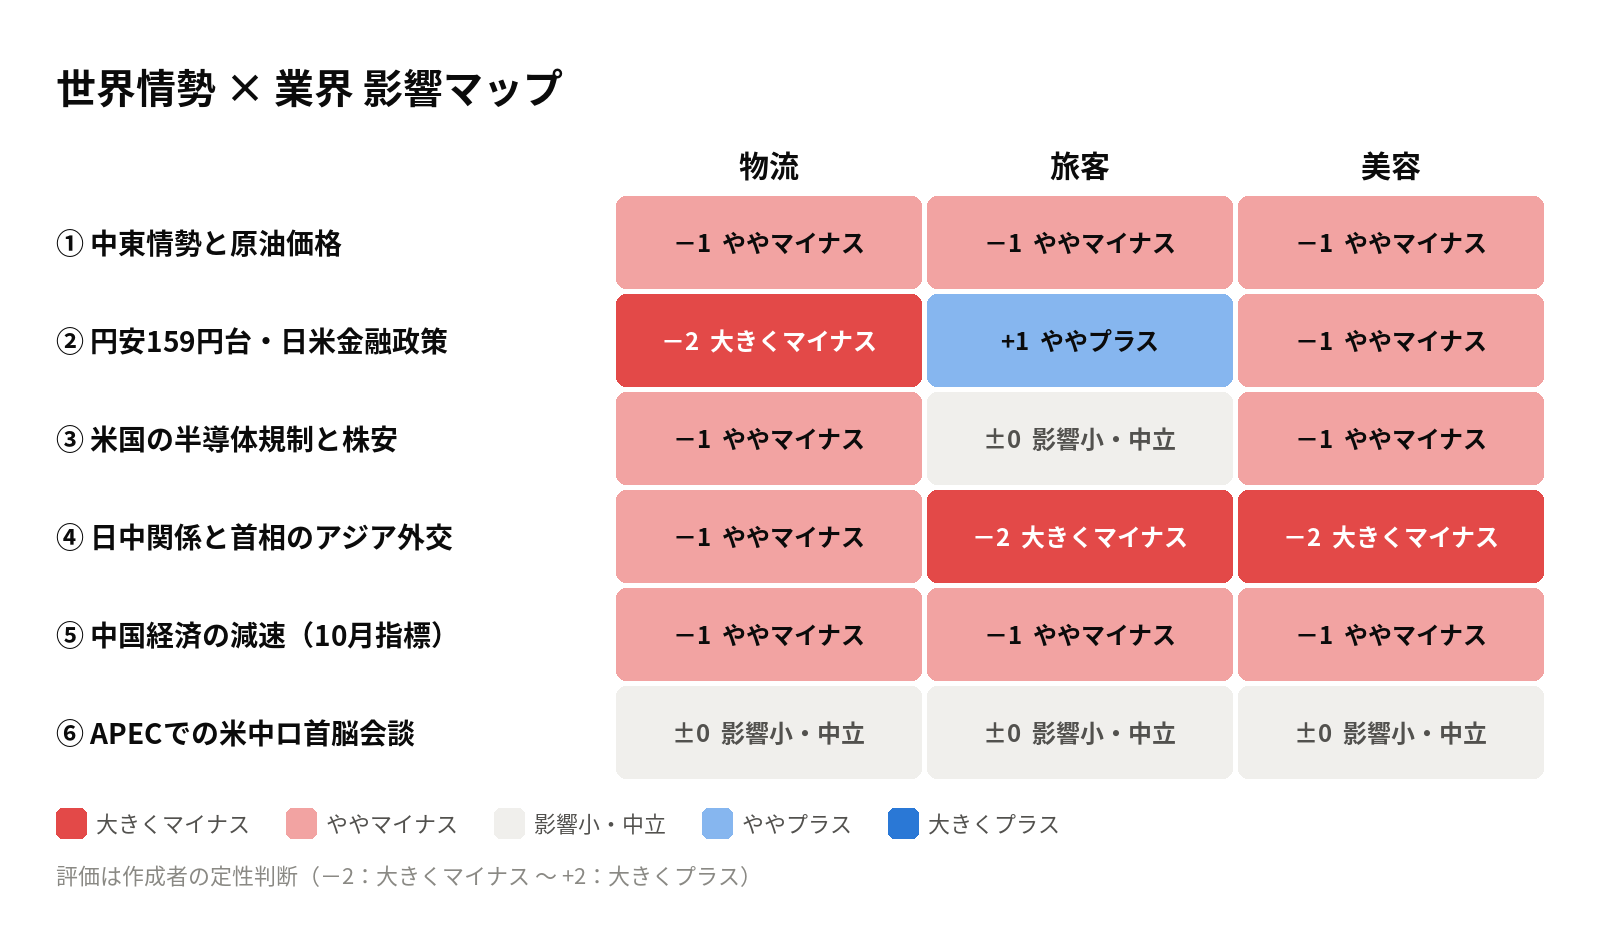
まずは、今日取り上げる6つの世界情勢が、それぞれの業界にプラスかマイナスかを一覧にしました。
1位 中東情勢と原油:被害の発表は続くが、原油は「供給過剰」で下落
📌 事実
- WTI原油先物(12月限)は11/16に85.72ドル(前日比−3.2%)、北海ブレント(1月限)は92.44ドル(−3.6%)で取引を終えた(Rigzone)。
- 下落の理由として、国際エネルギー機関(IEA)が、戦争が始まってから初めて世界の石油供給が需要を上回り、今四半期は日量約200万バレルの供給過剰になるとの見方を示したことが挙げられている。サウジアラビアの10月の生産量が数年ぶりの高水準だったことも伝えられた(Rigzone)。
- 一方、イラン側は週末から週明けにかけて、ホルムズ海峡でタンカー少なくとも4隻が機雷に触れたなどと発表したが、独立した確認は取れていない。英国の海事機関(UKMTO)は、11/16朝に海峡を出た船が正体不明の飛翔体に当たり機関室で火災が起きた(死傷者なし)と伝えた(HNGN、Rigzone)。
- イラン革命防衛隊は11/15にバーレーンの米軍レーダーをドローンで狙ったと主張し、バーレーン側は迎撃したと発表した。湾岸協力会議(GCC)などが非難している。米国はこの地域に3つ目の空母打撃群を展開した(The National、Rigzone)。
🚚✈️ 物流・旅客業界への影響
被害の発表が続いているにもかかわらず原油が下がったのは、市場が「量は足りている」と見始めたためです。燃料費にとっては一息つける材料ですが、ホルムズ海峡では実際に船への攻撃が続いており、海上運賃や保険料は高いままになりやすい状況です。燃料サーチャージ(燃料費の上下を運賃に反映させる仕組み)は、下がったときにもきちんと下げることで、荷主からの信頼につながります。
💇 美容業界への影響
原油安は、シャンプーやカラー剤の原料、容器、配送費の値上がりを和らげる方向に働きます。ただ、中東の緊張は続いており、仕入れ先の値上げがすぐ止まるとは限りません。値上げの案内が来たら、原油の値動きと照らし合わせて交渉の余地がないか確かめるとよいでしょう。
2位 為替と日米の金融政策:GDPのマイナスで日銀の利上げ判断に注目
📌 事実
- 11/16のニューヨーク市場で、ドル円は159.67円から159.36円まで下げて取引を終えた。米11月ニューヨーク連銀製造業景況指数が7.8と予想(18.0)を大きく下回ったことや、原油安による米長期金利の低下でドルが売られた。円安を正す為替介入への警戒から、円を買い戻す動きも出た(ザイFX)。
- 米10年国債利回りは5.12%(−0.03ポイント)だった(Yahoo Finance)。
- OANDAによると、12月17〜18日の日銀金融政策決定会合での利上げを、金利市場は11/13時点で8割台前半織り込んでいた。個人消費が2四半期続けて減ったことは利上げに慎重な見方を後押しし得る一方、物価の上昇や設備投資の持ち直しから、利上げ観測がすぐに崩れるとは限らないとの見方も示されている。
🚚✈️ 物流・旅客業界への影響
ドル円は159円台で、燃料や輸入車両・部品の円建て価格は高止まりしています。日銀が利上げすれば円安に歯止めがかかる可能性がある一方、借入金利が上がり、車両の購入や設備投資の負担は増えます。旅客では、円安で日本旅行が割安な状態が続き、訪日客の需要を支えています。
💇 美容業界への影響
輸入原料や海外ブランド品の仕入れ価格は、円安で高い状態が続きます。訪日客から見ると日本の化粧品やサロンは割安で、韓国・台湾などからの来店客には追い風です。店舗の改装などで借入を予定している場合は、金利が上がる可能性も考えておきましょう。
3位 米国:半導体の輸出規制強化と株安、日本株も大幅下落
📌 事実
- 米商務省は、インドネシア、マレーシア、シンガポール、タイ、ブラジルのデータセンター向けの先端AI半導体の輸出に許可を求める規則を出した。海外のデータセンターを通じて対中規制がすり抜けられるのを防ぐ狙い。11/16にフィラデルフィア半導体株指数は4%超下落した(Yahoo Finance、Investing.com)。
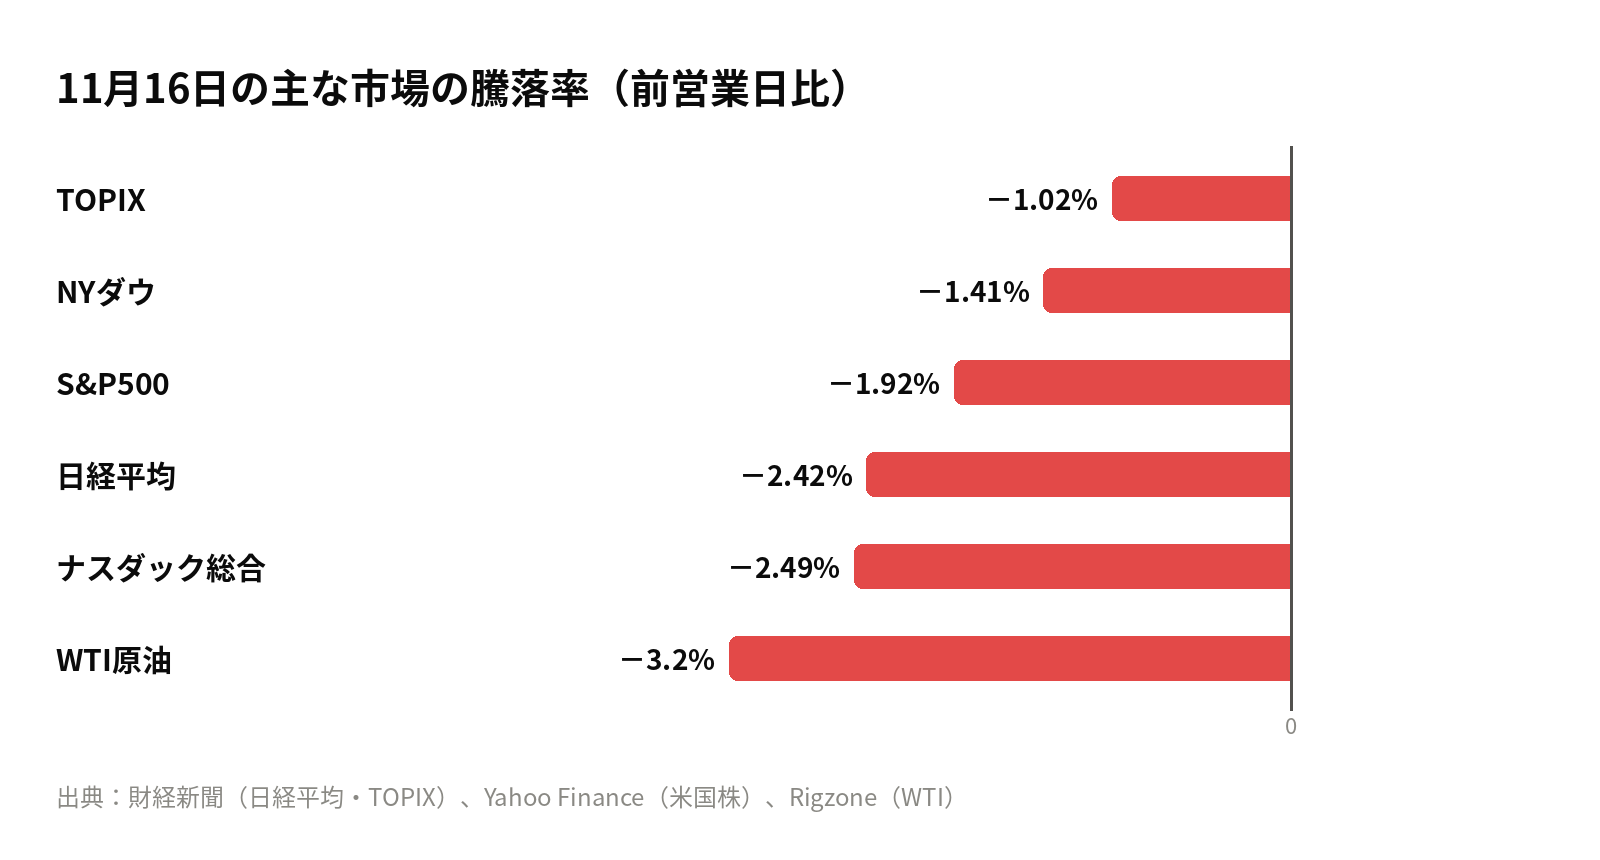
- 11/16の米国市場は、ダウ平均が51,608.17ドル(−739.38ドル、−1.41%)、S&P500が7,416.59(−1.92%)、ナスダック総合が24,509.76(−2.49%)。エヌビディアは156.25ドル(−4.05%)で、決算は米国時間の11/17(日本時間11/18早朝)に発表される予定(Yahoo Finance)。
- 日経平均は11/16に59,662.02円(前週末比−1,480.33円、−2.42%)で取引を終えた。TOPIXは3,901.37(−1.02%)。アドバンテストと東京エレクトロンの2銘柄で約1,071円押し下げた(財経新聞)。
🚚✈️ 物流・旅客業界への影響
株価の下落は物流・旅客の現場には直接響きにくいものの、半導体の輸出規制が強まると、半導体製造装置や電子部品の輸出、データセンター建設に関わる輸送に影響が出る可能性があります。設備投資は今の日本の景気を支える柱なので、企業間の物流量の先行きを見るうえで注意が必要です。
💇 美容業界への影響
株価が下がると、資産を持つ層の消費意欲がやや弱まり、高価格帯の美容サービスや化粧品の売れ行きに影響することがあります。年末商戦に向け、高単価メニューの動きを注意深く見ておきましょう。
4位 日中関係と首相のアジア外交:石油調達の協力枠組みを提唱へ
📌 事実
- 高市首相は11/16にマニラに到着し、フィリピンのマルコス大統領と会談した。11/17には東南アジア諸国連合(ASEAN)関連の首脳会議に出席し、日米豪印の「クアッド」首脳会合も約2年ぶりに開く方針(産経新聞)。
- 共同通信によると、首相は11/17の「アジア・ゼロエミッション共同体(AZEC)」首脳会合で、危機のときの石油調達で協力する新しい枠組みづくりを提唱する予定。
- 首相は11/18に中国・深圳に移りAPEC首脳会議に出席するが、習近平国家主席との正式な会談は見送られる方向と報じられている(産経新聞、時事通信)。
- JNTOによると、9月の訪日外客数は310万3,700人で前年同月比−5.0%。中国からの大幅な減少に加え、中東情勢による航空券の値上がりや台風による欠航が影響したと報じられている(訪日ラボ、Aviation Wire)。10月分は11/18に公表される予定。
🚚✈️ 物流・旅客業界への影響
石油調達で東南アジア各国と協力する枠組みができれば、中長期的には燃料の安定確保につながり、物流・旅客業界にとって心強い材料です。一方、日中の首脳会談が見送られる見通しで、中国の渡航自粛や日中間の航空便の減少は当面続きそうです。旅客事業者は、中国以外の国・地域からの客に合わせた商品づくりが引き続き課題です。
💇 美容業界への影響
中国からの訪日客の減少は、中国人客に頼ってきた都市部のドラッグストアや免税店に響き続けます。韓国・台湾など伸びている国・地域の客と、国内の固定客の両方を意識した品ぞろえと接客が大切です。明日の10月の訪日客数で、流れが変わったかを確かめましょう。
5位 中国経済:10月の指標は消費・生産とも予想を下回る
📌 事実
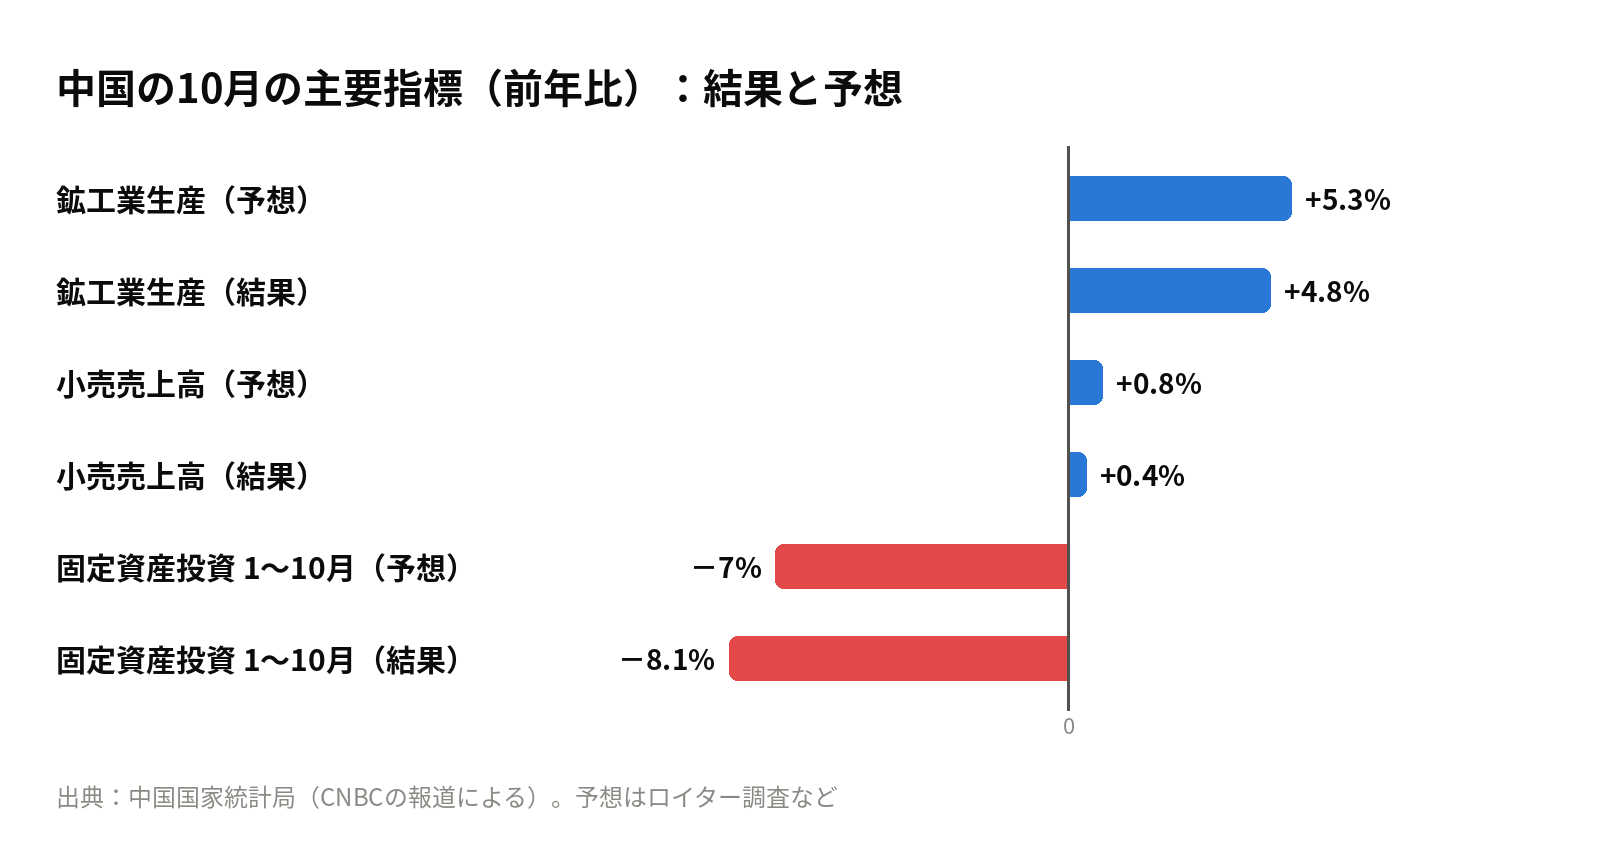
- 中国国家統計局が11/16に公表した10月の指標で、小売売上高は前年同月比+0.4%(予想+0.8%、9月+1.1%)、鉱工業生産は+4.8%(予想+5.3%、9月+5.5%)といずれも予想を下回った(CNBC)。
- 1〜10月の固定資産投資は前年同期比−8.1%(予想−7%)。10月の都市部の失業率は5.1%だった(CNBC)。
- 住宅価格の下落や消費者の慎重さが家計の支出を抑えているとの分析が伝えられている(Quartz)。
🚚✈️ 物流・旅客業界への影響
中国の消費と投資が弱いと、日本からの輸出や日中間の貨物の量は伸びにくくなります。日中の航空便が減っているなかで中国経済まで弱いと、日中間の物流は旅客・貨物の両面で回復が遅れます。アジア向けの輸送では、東南アジアなど他の地域への分散も検討の価値があります。
💇 美容業界への影響
中国の小売売上高の伸びが0.4%にとどまったことは、中国での化粧品販売の回復が遠いことを示しています。中国向けの売上が大きい化粧品メーカーの業績には、引き続き重荷となります。
6位 APEC首脳会議(11/18〜19)と米中ロの首脳会談
📌 事実
- APEC首脳会議は11/18〜19に中国・深圳で開かれる。ホワイトハウスは11/13、トランプ大統領が11/19に習近平国家主席、プーチン大統領と会談すると発表していた(Bloomberg)。
- トランプ氏は議題にイランでの戦争の終結などを挙げているが、中国側は3者会談に積極的ではないとの報道もあり、実際に開かれるかはなお不確実とされる(Al Jazeera、SCMP)。
- トランプ氏は11/12、SNSに「イランとの合意はもう必要ない」と投稿したと報じられており、米国とイランの交渉の行方は不透明(HNGN)。
🚚✈️ 物流・旅客業界への影響
米中ロの首脳会談がイラン情勢の緊張緩和につながれば、燃料費や海上運賃の低下という形で、物流・旅客業界には大きな追い風です。ただ、米国とイランの交渉は行き詰まっており、具体的な成果が出るかは不透明です。期待しすぎず、結果を待つ姿勢が現実的です。
💇 美容業界への影響
直接の影響は小さいものの、中東情勢が落ち着けば原料・容器・配送費の値上げ圧力が和らぎます。米中関係が安定すれば、アジアの化粧品需要にもプラスです。
📈 第3章 経済指標を読み解く
7〜9月期GDP(1次速報・内閣府、11/16公表):4四半期ぶりのマイナス成長
📌 事実
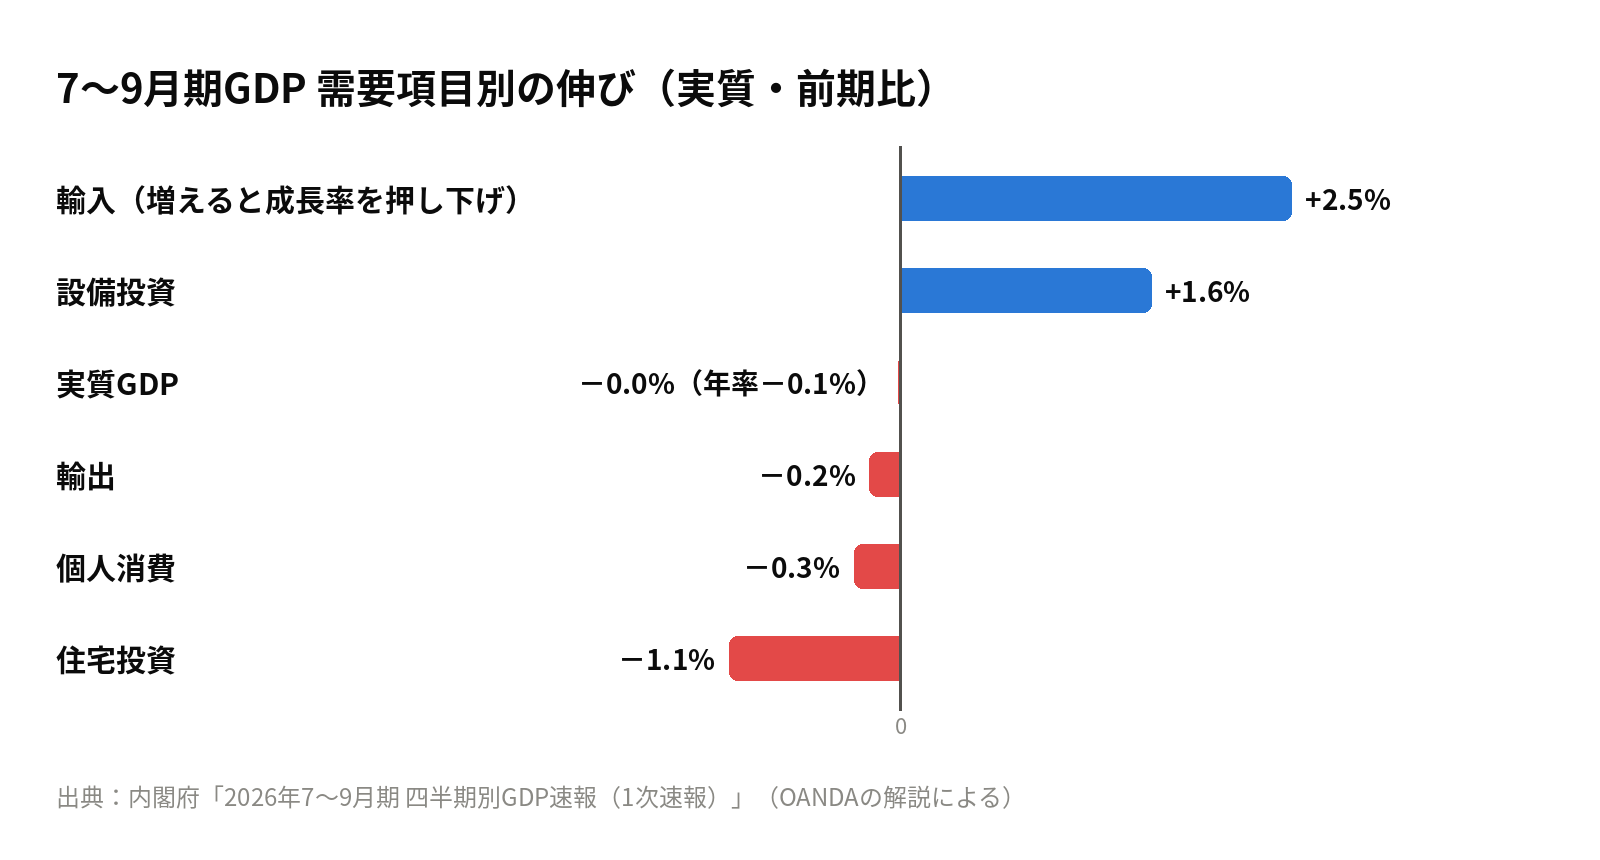
- 実質GDPは前期比−0.0%(年率−0.1%)で、4四半期ぶりのマイナス成長。市場予想(前期比+0.1%、年率+0.2%)を下回った。前年同期比は+1.1%。4〜6月期は年率+1.4%から+1.7%に上方修正された(OANDA)。
- 需要項目別(前期比)では、個人消費が−0.3%と2四半期連続の減少、住宅投資が−1.1%、設備投資が+1.6%と3四半期ぶりの増加。輸出は−0.2%、輸入は+2.5%で、外需(輸出から輸入を引いたもの)は成長率を年率で2.4ポイント押し下げた(OANDA)。
- 名目GDPは前期比+0.4%(年率+1.6%)、GDPデフレーター(経済全体の物価の動き)は前年同期比+2.4%(OANDA)。ニッセイ基礎研究所は、民間消費の落ち込みがマイナス成長の主因としている。
🚚✈️ 物流・旅客業界への影響
個人消費が2四半期続けて減ったことは、宅配や小売向けの物流、国内の旅行・移動の需要に逆風です。一方、設備投資は伸びており、建設・設備関連の輸送は相対的に底堅い状態が続きそうです。荷主の業種によって物量の差が広がるため、取引先ごとの動きをこまめに確認しましょう。
💇 美容業界への影響
物価の上昇で実質的な購買力が下がり、天候不順も重なって個人消費が減っています。美容サービスのような「後回しにできる支出」は影響を受けやすいため、来店間隔や客単価の変化を店ごとのデータで確認しておくとよいでしょう。
燃料価格と政府補助
📌 事実
- 資源エネルギー庁によると、11/9時点のレギュラーガソリンの全国平均は169.9円/L(前週比−0.1円、3週連続の値下がり)。11/12から適用の補助額は36.7円/Lで、補助がない場合の想定価格は221.8円/L。
- 11/16時点の全国平均価格は、本記事作成時点で未公表。民間の解説サイトによると、補助の基準となる価格は12月に段階的に引き上げられる予定とされる(補助金ポータル)。
🚚✈️ 物流・旅客業界への影響
原油が下がってきたことで補助額は縮んでいますが、補助がなければ220円を超える水準です。補助の基準価格が12月に引き上げられれば、店頭価格はじわじわ上がる可能性があります。年末にかけての燃料費は、原油安だけを前提にせず、やや厳しめに見積もっておくのが安全です。
💇 美容業界への影響
暖房に灯油やガスを使うサロンでは、冬の光熱費が増えます。空調の設定や営業時間の見直しなど、使う量を減らす工夫を早めに考えておくとよいでしょう。
今週の注目:10月の全国消費者物価指数(11/20公表予定)
📌 事実
- 10月の全国CPI(生鮮食品を除くコア)の予想は前年同月比+2.3%(OANDA)。12月の日銀会合を前に、利上げ判断の材料として注目されている。
🚚✈️ 物流・旅客業界への影響
物価の伸びが続けば、運賃やサービス料金の見直しに対する理解は得やすくなります。一方、消費者の節約志向も強まるため、旅客では割引や分かりやすい料金設定で需要を支える工夫が必要です。
💇 美容業界への影響
物価の上昇が続くなかで値上げをする場合は、施術の内容や仕上がりの違いを丁寧に説明し、納得感を高めることが大切です。CPIの結果も踏まえて、年明けの価格を検討しましょう。
🏢 第4章 業界トピック
🚚✈️ 物流・旅客業界
📌 事実
- 福山通運は11/2から「2026年運賃」を適用し、距離・重量に応じて20%程度値上げした。11/23の集荷・配達分からは、休日配送の割増料金を1個200円から250円に引き上げる(LNEWS)。
- 福山通運は11/2、無料で提供してきた包装資材「イーバッグ」を有料化すると発表した。小20円・中25円・大30円で、原油高や紙などの資材の値上がりで仕入れ価格が大きく上がったことを理由に挙げている(LNEWS)。
- 物流ウィークリー(11/12)は、トラック本体の価格の高騰が続き、中小の運送会社から経営が成り立たなくなるとの声が出ていると伝えた。
- ANAとJALは、11/1〜12/31発券の国際線燃油サーチャージで、欧州・北米路線を片道6万2,000円としている。2027年1月以降発券分の額は12月に案内される見込み(各社の改定をまとめた解説記事)。
🚚✈️ 物流・旅客業界への影響
運賃の値上げに加え、包装資材の有料化やトラック本体の高騰など、物流のコスト増はさまざまな形で表れています。今回の原油安は燃料費には一息つける材料ですが、車両・資材・人件費の上昇は続いています。燃料費だけでなく、車両や資材のコストも根拠として示しながら、運賃交渉を進めることが大切です。航空の燃油サーチャージは、原油安が続けば1月以降の発券分で引き下げられる可能性があり、12月の発表に注目です。
💇 美容業界
📌 事実
- 資生堂は11/10、2026年12月期の通期予想を上方修正した。売上高は9,900億円から1兆250億円、最終利益は420億円から620億円(約48%の上方修正)に引き上げた。1〜9月期の最終損益は443億円の黒字で、前年同期の439億円の赤字から改善した(株探)。
- コーセーHDは11/10、通期の経常利益予想を210億円から183億円に12.9%下方修正した。1〜9月期の営業利益は127億円(前年同期比−6.0%)(株探)。発表後の株価は資生堂が上昇、コーセーが大きく下落と明暗が分かれた(SVT)。
- 東京商工リサーチによると、2026年度上半期(4〜9月)の美容業の倒産は54件(前年同期比−6.8%)で、2007年度以降で2番目に多い水準。人手不足による倒産は5件と過去最多(10/25公表)。
💇 美容業界への影響
大手化粧品メーカーでも、業績の明暗がはっきり分かれています。消費が弱いなかでは、ブランドの強さや商品の選び方で差がつく局面です。サロンでは、扱う商材の価格改定や販促の動きをメーカーごとに確認しておきましょう。また、美容業の倒産は高い水準が続き、人手不足による倒産が過去最多です。スタッフが働き続けやすい環境づくりは、売上対策と同じくらい重要です。
📅 第5章 今後の注目日程
| 日程 | 内容 |
|---|---|
| 11月17日(火) | ASEAN関連首脳会議・AZEC首脳会合・クアッド首脳会合(マニラ)、エヌビディア決算(米国時間・引け後) |
| 11月18日(水) | 10月の訪日外客数(JNTO)、高市首相が深圳へ |
| 11月18〜19日 | APEC首脳会議(中国・深圳) |
| 11月19日(木) | 米中ロ首脳会談(予定、開催はなお不確実) |
| 11月20日(金) | 10月の全国消費者物価指数 |
| 11月23日(月) | 福山通運の休日配送割増料金の引き上げ(200円→250円) |
| 12月17〜18日 | 日銀金融政策決定会合 |
| 随時 | ホルムズ海峡の情勢、為替介入の有無、ガソリン補助の基準価格の変更 |
✅ 第6章 まとめ
🚚✈️ 物流・旅客業界への影響
GDPのマイナス成長で、個人消費の弱さがはっきりしました。宅配・小売向けや国内旅行の需要には逆風ですが、設備投資は伸びており、荷主の業種によって物量の差が広がりそうです。原油は供給過剰の見方から下がり、燃料費には一息つける状況ですが、ホルムズ海峡での攻撃は続き、円も159円台と安いままです。車両・資材・人件費の上昇も含めてコストの根拠をそろえ、運賃交渉を続けましょう。旅客は、日中首脳会談が見送られる見通しのなか、中国以外からの訪日客の取り込みが引き続き鍵です。明日の10月の訪日客数に注目です。
💇 美容業界への影響
個人消費が2四半期続けて減り、家計の節約志向が数字で確認されました。株安も重なり、高価格帯のメニューや商品の動きには注意が必要です。一方、原油安は原料・容器・配送費の値上げ圧力を和らげる材料です。大手化粧品メーカーの業績にも明暗が出ており、取引先の価格や販促の動きを確かめつつ、20日の全国CPIも踏まえて年明けの価格を検討するのがよいでしょう。
📝 ご注意・出典
- 10月の訪日外客数(11/18公表予定)、10月の全国CPI(11/20公表予定)、11/16時点のガソリン全国平均価格は、本記事作成時点で未公表です。CPIの数値は予想です。
- イラン側が発表したタンカーの被害(沈没の主張を含む)は、いずれも独立した確認が取れていません。
- 実質GDPの前期比は内閣府の表記で−0.0%(実際の値はわずかなマイナス)です。グラフでは見やすさのため−0.02%として描いています。GDPの内訳は、内閣府の公表をOANDA・ニッセイ基礎研究所の解説で確認しました。
- ナスダック総合の下落率は、出典によって−2.3%と−2.49%の差があります。本記事では終値と前日比が示されていたYahoo Financeの数値(−2.49%)を採りました。
- ドル円はザイFXのニューヨーク市場概況にある引け値(159.36円)です。米中ロ首脳会談の日程は11/13のホワイトハウス発表(Bloomberg)によります。
- 前日の記事に載せた家計調査・景気ウォッチャー調査・企業物価は、本日は数値を再確認していないため掲載していません。
- 本記事は情報提供を目的としたもので、投資判断を推奨するものではありません。
- 本記事は公開情報をもとにAI(Claude)が作成・整理しています。
- 原油市況 11/16(Rigzone)
- ホルムズ海峡の船舶被害・バーレーン攻撃(HNGN)
- イランのバーレーン攻撃(The National)
- 米国の空母展開(The National)
- 11/16のNY為替概況(ザイFX)
- 日本GDP 7〜9月期の結果(OANDA)
- QE速報 7〜9月期(ニッセイ基礎研究所)
- 四半期別GDP速報(内閣府)
- 米国株式市場 11/16(Yahoo Finance)
- 米国の半導体輸出規制と半導体株(Yahoo Finance)
- 日経平均 11/16 大引け(財経新聞)
- 日経平均 寄与度ランキング 11/16(財経新聞)
- 高市首相とマルコス大統領の会談(産経新聞)
- 石油調達の新枠組み(共同通信)
- 日中首脳会談は困難(時事通信)
- 9月の訪日外客数(訪日ラボ)
- 中国の10月の経済指標(CNBC)
- 中国の10月の経済指標(Quartz)
- 米中ロ首脳会談(Bloomberg)
- 米中ロ首脳会談の見通し(SCMP)
- 燃料価格(資源エネルギー庁)
- ガソリン補助の基準価格(補助金ポータル)
- 福山通運の新運賃(LNEWS)
- 福山通運の包装資材有料化(LNEWS)
- トラック価格の高騰(物流ウィークリー)
- JAL・ANAの燃油サーチャージ(解説記事)
- 資生堂の上方修正(株探)
- コーセーHDの下方修正(株探)
- 資生堂・コーセーの株価(SVT)
- 美容業の倒産 2026年度上半期(東京商工リサーチ)