【毎朝の経済ブリーフ】11月13日|円が一時160円台、企業物価は最高――燃料・仕入れコストに警戒
おはようございます。今日も最新の世界情勢と経済指標を、日本経済への影響が大きい順に整理し、「物流・旅客業界」と「美容業界」にとって何を意味するのかをコメントしていきます。
⏱ 今日の3行まとめ
- トランプ大統領の「イランとのディールは必要ない」との投稿で戦争長期化への懸念が再燃し、WTI原油は11/12に89.15ドルへ反発。燃料費の振れ幅はなお大きいままです。
- 米国の12月利上げ観測を背景に、円は11/13の東京市場で一時1ドル160円台と約2か月半ぶりの安値。財務官は「動きが速すぎる」とけん制し、為替介入への警戒が高まっています。
- 10月の国内企業物価は前年比7.1%上昇(1980年以降で最高)。化学製品+15.5%など、薬剤・資材・容器の値上げが小売価格や施術料金に波及していく可能性があります。
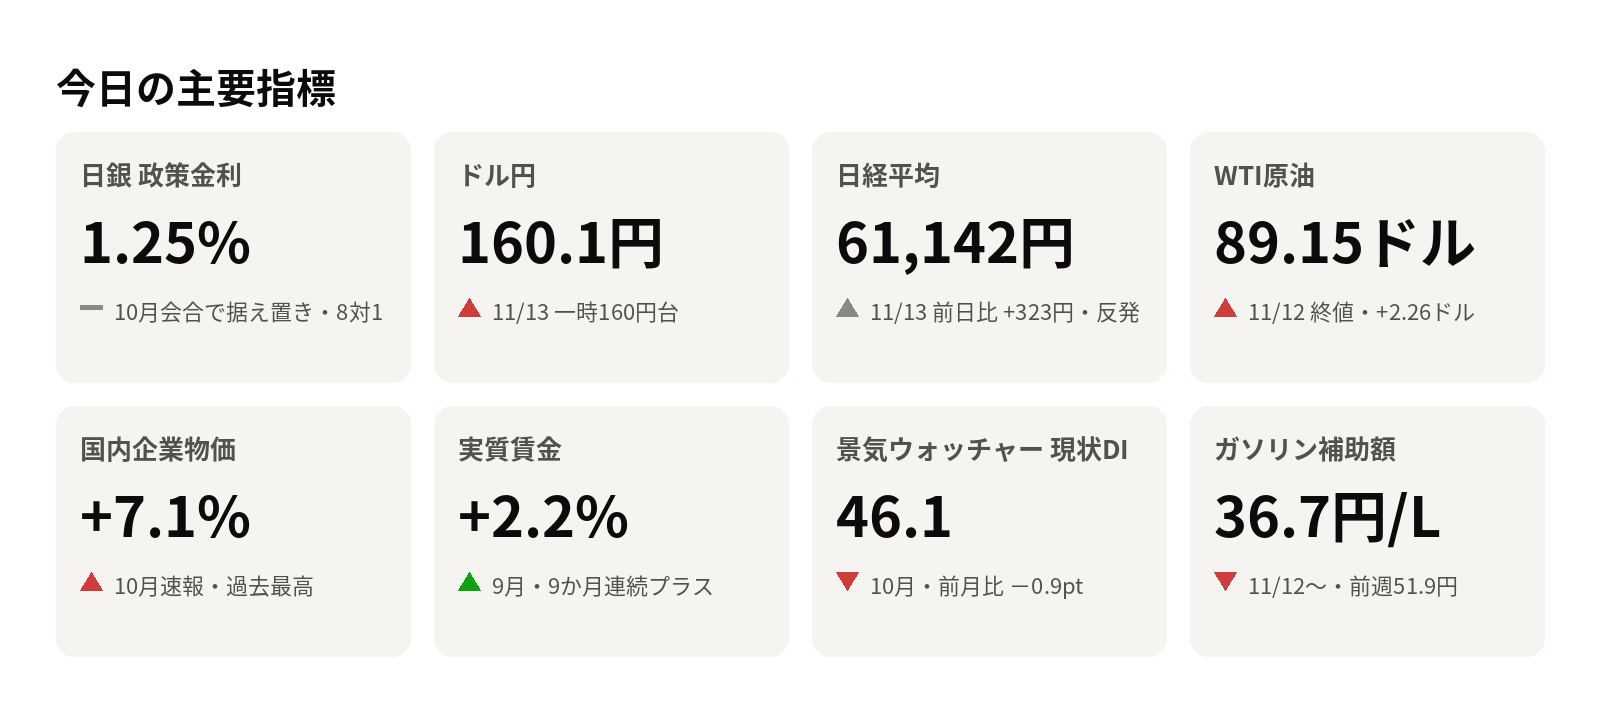
📊 第1章 今日の主要指標
| 指標 | 最新値 | 補足 |
|---|---|---|
| 日銀 政策金利 | 1.25% | 10月会合で据え置き・8対1 |
| ドル円 | 160.1円 | 11/13 一時160円台 |
| 日経平均 | 61,142円 | 11/13 前日比 +323円・反発 |
| WTI原油 | 89.15ドル | 11/12 終値・+2.26ドル |
| 国内企業物価 | +7.1% | 10月速報・過去最高 |
| 実質賃金 | +2.2% | 9月・9か月連続プラス |
| 景気ウォッチャー 現状DI | 46.1 | 10月・前月比 −0.9pt |
| ガソリン補助額 | 36.7円/L | 11/12〜・前週51.9円 |
🌏 第2章 世界情勢(日本経済への影響が大きい順)
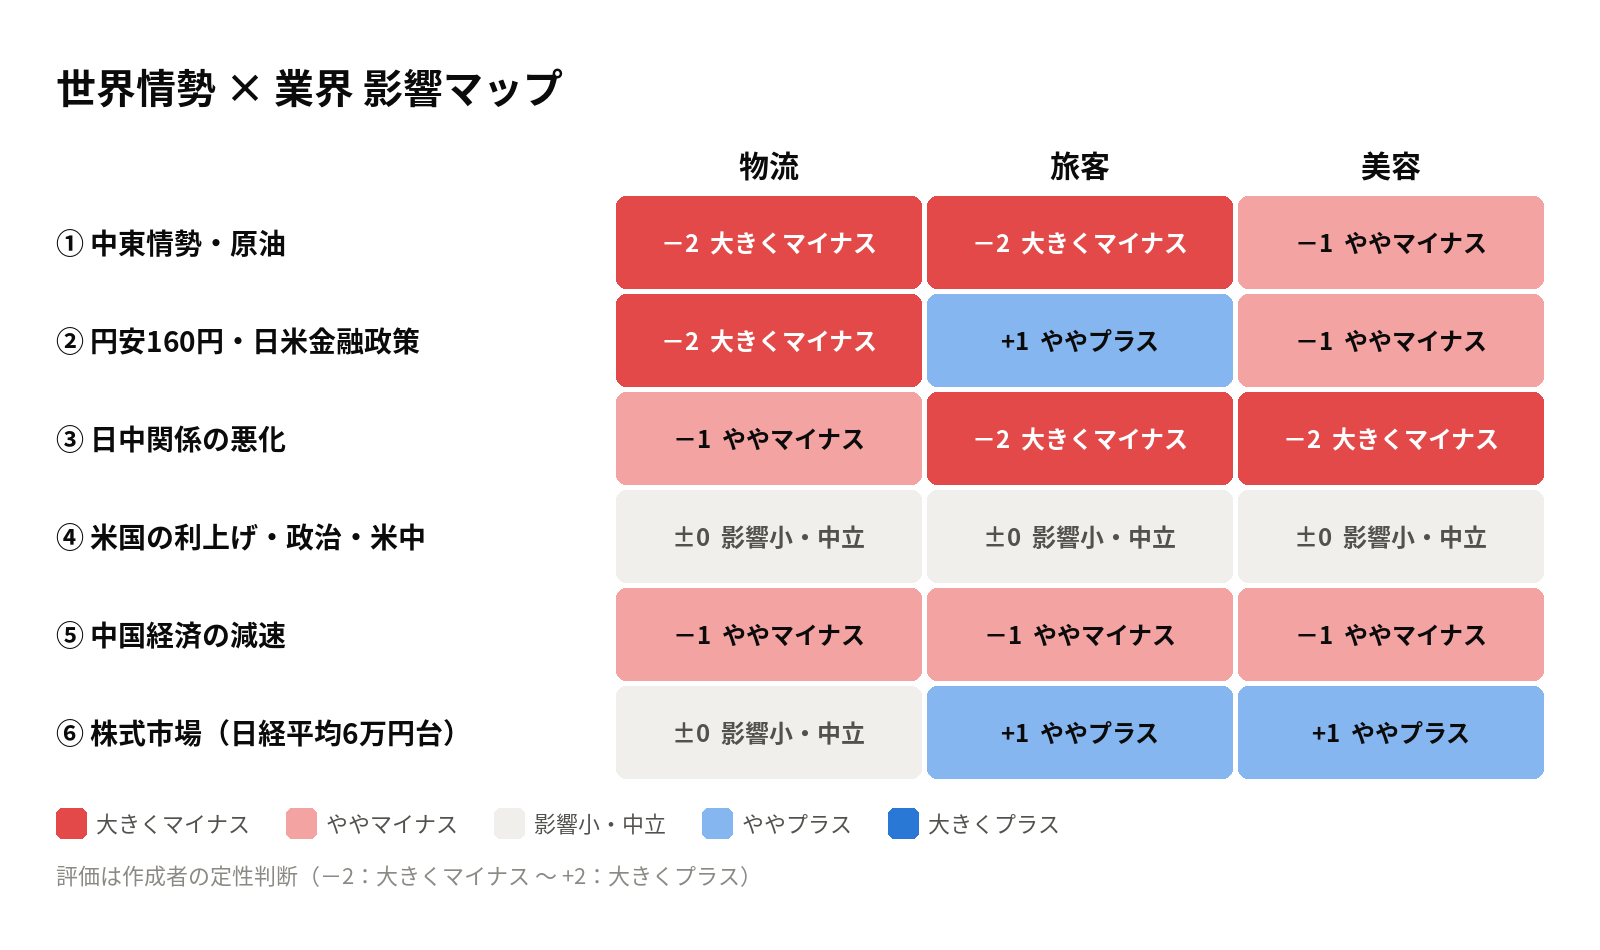
まずは、今日取り上げる6つの世界情勢が、それぞれの業界にプラスかマイナスかを一覧にしました。
1位 中東情勢(米国・イラン対立/ホルムズ海峡)と原油価格
📌 事実
- 米国はイランへの海上封鎖を維持。イランは11/8、封鎖解除や停戦などが満たされれば2日以内にホルムズ海峡を商船に再開放する案を示したが、米国務長官は要求の一部を「非現実的」と批判。海峡周辺では船舶への攻撃が続いている。
- トランプ大統領は11/12、米国はイランとの合意を「必要としていない」とSNSに投稿。戦争の長期化懸念が広がった。
- WTI原油は11/11に86.90ドルまで下げた後、11/12は89.15ドル(前日比+2.26ドル、+2.6%)に反発。一方、OPEC(サウジ中心)の増産や米国の原油在庫の積み増しは上値を抑える材料。
🚚✈️ 物流・旅客業界への影響
和平期待で下がった原油が、大統領の一言で1日に2ドル以上戻る――この「振れ幅」が最大のリスクです。燃料費は運送・航空・バスの原価の大きな部分を占めるため、原油の上下を運賃に自動で反映できる燃料サーチャージ(燃調)条項の整備が最も有効な守りになります。合意が成立すれば国際線の燃油サーチャージ引き下げにつながるため、旅客は「合意の有無」で需要見通しが大きく変わる局面です。
💇 美容業界への影響
原油はシャンプー・カラー剤・パーマ液などの石油化学原料や、プラスチック容器、配送費に時間差で波及します。後述の企業物価でも化学製品が大きく上がっており、業務用薬剤の追加値上げ通知が来る前提で、年明けの料金設定を考えておくと安心です。
2位 円安(一時160円台)と日米の金融政策
📌 事実
- ドル円は11/13午後の東京市場で160円台に乗せ、一時160円10銭台。約2か月半ぶりの円安水準。米国の早期利上げ観測を背景に、海外勢とみられる大口のドル買いが入ったと報じられた。
- 三村財務官は11/12、「ここ数日の動きは速すぎる」と円安をけん制。片山財務相も11/13に一方的で急激な動きへの懸念を表明し、7月末の日米協調介入を念頭に介入への警戒が強まっている。
- 米国は10月CPIが前月比+0.4%(予想+0.3%)と上振れし、12/9のFOMCでの利上げ観測が拡大。FRB高官からは0.5%の大幅利上げに言及する声も。FRBの政策金利は10月会合で3.75〜4.00%に据え置かれていた。
- 日銀は10月会合で政策金利を1.25%に据え置き(賛成8・反対1)。12月会合での1.5%への利上げ観測は、市場の織り込みが11月上旬に一時5割台前半まで下がった後、70%台に戻ったとの報道がある。
🚚✈️ 物流・旅客業界への影響
160円は政府の「防衛ライン」とも言われる水準で、急な介入による円高への揺り戻しもあり得ます。円安は燃料(ドル建て)や車両・部品の輸入コストを押し上げ、国内輸送にはマイナス。一方で訪日客には日本旅行が割安になり、国際線・観光バス・ホテル送迎にはプラスという二面性があります。12月に日米とも利上げとなれば、車両リースや変動金利の借入負担もじわりと増えます。
💇 美容業界への影響
輸入原料や海外ブランド商材の仕入れ値が上がりやすい局面です。日銀が利上げすれば住宅ローンを抱える家計で「来店間隔の延長」が起きやすく、開業・改装ローンの金利負担も増えます。為替が介入で急に動く可能性もあるため、輸入商材は一度に大量に仕入れず、数回に分けるのが無難です。
3位 日中関係の悪化(渡航自粛・航空便削減)とインバウンド
📌 事実
- 中国政府による日本への渡航自粛の呼びかけが続き、中国からの訪日客は大きく減少している。
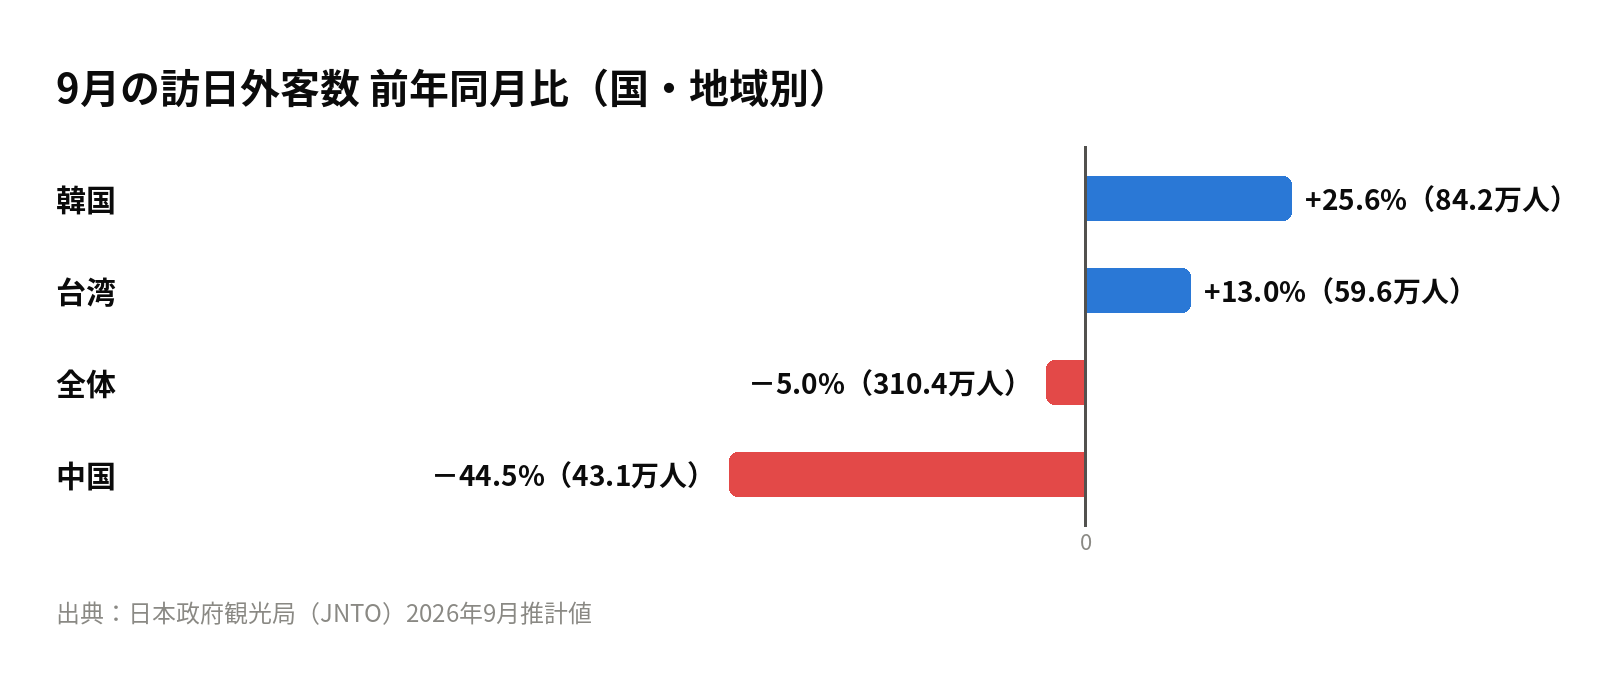
- JNTOによると9月の訪日外客数は310万3,700人(前年同月比 −5.0%)。中国は43万800人(同 −44.5%)で、1〜9月累計でも −55.5%。
- 一方、韓国は84万2,300人(+25.6%)、台湾は59万5,600人(+13.0%)とともに9月として過去最高。1〜9月累計は3,073万200人で、9月までで3,000万人を超えた。10月分は本稿作成時点で未公表。
🚚✈️ 物流・旅客業界への影響
中国便の減便・運休は地方空港ほど影響が大きく、空港アクセスバスや貸切バス、タクシーで中国団体客に頼っていた事業者は需要の付け替えが急務です。韓国・台湾などは過去最高を更新しており、多言語対応や個人旅行(FIT)向けの予約導線を強化するのが現実的。160円台の円安は、こうした国・地域からの旅行をさらに後押しする材料です。
💇 美容業界への影響
中国客の減少は、免税店やドラッグストアでの化粧品のインバウンド売上に直接響いています。観光地・都心の美容室やヘッドスパ、ネイルなど訪日客向けの体験型美容は、韓国・台湾・欧米客へのターゲット転換がカギ。英語・繁体字・韓国語の予約ページを整えるだけでも効果が期待できます。
4位 米国:利上げ観測・中間選挙後の政治・米中関係
📌 事実
- 11/3の中間選挙で民主党が上下両院の過半数を奪還し、大統領と議会の多数派が異なる「分割政府」に。トランプ大統領はイランとの戦争と原油高を敗因に挙げた。
- 中国は米国産品への追加関税のうち24%分の停止を11/10から2か月延長(10%分は維持)。レアアースや高性能リチウムイオン電池などの輸出規制の停止も2027年1月10日まで延長。米国も対中関税の適用除外178件を2027年1月9日まで延長した。
🚚✈️ 物流・旅客業界への影響
米中の「休戦」が続く間は、国際海上・航空貨物の流れは比較的安定しやすい状況です。実際、NXHDの10月の国際航空貨物は日本発が前年同月比32.6%増と好調でした。ただし延長はいずれも2か月程度で、2027年1月上旬が次の山場。期限前に駆け込み輸送が起きれば、年末〜1月に一時的な繁忙が出る可能性があります。
💇 美容業界への影響
レアアースや電池の輸出規制停止の延長は、脱毛器・美顔器など美容機器の電子部品の調達安定にプラス。米国では物価高が選挙結果を左右しており、世界的に「値上げに敏感な消費者」が増えている表れとも言えます。値上げの際は理由を丁寧に伝える姿勢が大切です。
5位 中国経済の減速
📌 事実
- 中国の10月CPI(消費者物価指数)は前年同月比+0.7%で、市場予想(+0.8%)を下回った。食品価格の下落が続き、家計の物価は低い伸びにとどまる。
- 一方、10月のPPI(生産者物価指数)はエネルギー価格の上昇で+5.7%と伸びが拡大。生産側のコスト高と弱い消費のギャップが目立つ。
🚚✈️ 物流・旅客業界への影響
中国は国内消費が弱く、企業のコストだけが上がる構図です。中国製品の価格が上がれば、日本の輸入原価にも波及します。中国人の海外旅行も節約志向が強く、日中関係が改善しても、かつての大量購入の水準まで戻るには時間がかかりそうです。
💇 美容業界への影響
中国国内の消費の弱さは、中国向け比率の高い日本の化粧品メーカーの業績を左右します。中国の生産者物価の上昇は、中国製の容器・美容雑貨・機器の仕入れ値上昇につながる可能性があります。
6位 株式市場(日経平均は6万円台で反発)
📌 事実
- 日経平均は11/12に前日比429円安の60,819円と反落した後、11/13は前日比323円高の61,142円で反発。前場には一時1,000円近く上昇したが、後場は利益確定売りなどで上げ幅を縮めた。
- 前日に米エヌビディア株が急落したことによるAI・半導体株の売りの後、買い戻しが入った。円安の進行も支えとなった。
🚚✈️ 物流・旅客業界への影響
株価6万円台の資産効果は、富裕層の旅行・高額消費を支えています。高単価ツアーやグリーン車・ビジネスクラス、ハイヤーなどは堅調が続きやすい一方、1日で数百〜千円単位の値動きが続いており、急落局面では高額消費が冷えやすい点に注意が必要です。
💇 美容業界への影響
資産効果は高価格帯サロンやエステ、美容医療の需要を下支えします。「低価格」と「高付加価値」への二極化が進む背景の一つです。
📈 第3章 経済指標を読み解く
企業物価指数(10月速報・11/12公表)
📌 事実
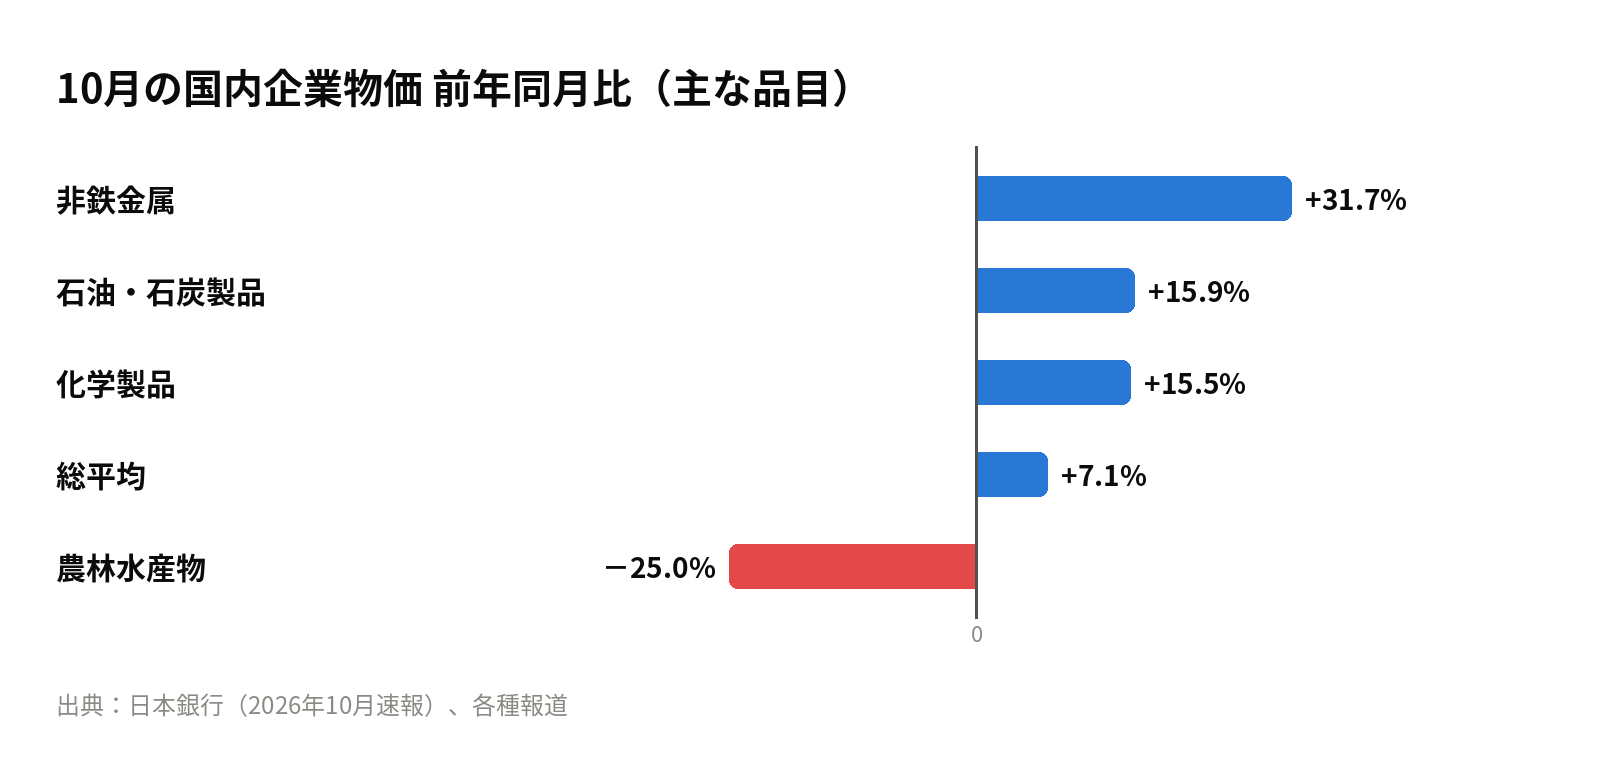
- 国内企業物価指数は前年同月比+7.1%(9月+6.8%)で、市場予想(+6.5%)を上回った。前月比は+0.7%。指数は136.8で、比較できる1980年以降で最高。
- 品目別では非鉄金属+31.7%、石油・石炭製品+15.9%、化学製品+15.5%。515品目中469品目が上昇した。円ベースの輸入物価は前年比+24.8%。
🚚✈️ 物流・旅客業界への影響
企業物価は「企業同士の取引価格」で、消費者物価より先に動く傾向があります。燃料・タイヤ・部品・梱包資材など、運送業の仕入れ全般が上がっている状態です。荷主との運賃交渉では、こうした公的統計を根拠として示すと説得力が増します。
💇 美容業界への影響
化学製品+15.5%は、カラー剤・パーマ液・シャンプーなど美容の薬剤に直結する数字です。メーカーの価格改定は半期・四半期ごとに行われることが多く、年明けに向けた業務用商材の値上げに備えておくのが賢明です。
消費者物価指数(CPI)
📌 事実
- 東京都区部10月(中旬速報):コア+2.6%(9月+2.7%)、総合+2.8%、コアコア+2.6%。食料(生鮮除く)の伸びが+3.0%に鈍化する一方、エネルギーは+2.2%と上昇に転じた。
- 全国9月のコアは+2.1%で9か月ぶりに2%台。全国10月分は本稿作成時点で未公表。電気・ガスの補助が10月分までとされ、11月分以降はエネルギーが物価の押し上げ要因になる見通し。
🚚✈️ 物流・旅客業界への影響
消費者物価は2%台半ばですが、企業物価の7%台と比べると、まだコストが価格に十分転嫁されていないことが分かります。今後は補助の縮小も重なり、エネルギー起点で物価が再び上がる可能性があります。
💇 美容業界への影響
食料の値上げが一服すると、家計の「節約疲れ」がやや和らぎ、美容などのサービスに回るお金が増える余地が出てきます。年末の繁忙期に向けてはプラス材料です。
賃金:毎月勤労統計(9月分)
📌 事実
- 実質賃金は前年同月比+2.2%で、9か月連続のプラス。
- 名目の現金給与総額は1人あたり31万1,409円(+4.6%)で、1997年1月以来、29年8か月ぶりの高い伸び。
🚚✈️ 物流・旅客業界への影響
旅行需要には追い風です。一方、他産業の賃上げが進むほど、ドライバー・乗務員の採用競争は激しくなります。賃上げの原資を確保するためにも、運賃の適正化は待ったなしです。
💇 美容業界への影響
実質賃金のプラス定着は美容業界にとって大きな好材料。トリートメントやスパなどのオプション提案が通りやすい環境です。ただし、アシスタントや受付スタッフの人件費も上がっていく点は織り込んでおく必要があります。
景況感:景気ウォッチャー調査(10月分)
📌 事実
- 現状判断DI(季節調整値)は46.1(前月比 −0.9pt)で、6か月ぶりに低下。家計動向では飲食関連が上昇し、小売関連が低下した。
- 先行き判断DIも46.5(同 −0.9pt)。内閣府は景気の実感を「持ち直しの動きがみられる」としつつ、中東情勢による先行き不透明感を指摘した。
🚚✈️ 物流・旅客業界への影響
景気の「実感」は横ばいを示す50を下回ったままです。年末商戦の物量を過大に見積もらず、繁閑に合わせて車両・人員を柔軟に組むことが大切です。
💇 美容業界への影響
飲食が上がり小売が下がる構図は、「モノよりコト(体験)」に支出が向かっている表れ。美容サービスは体験消費の側に入るため、相対的に有利な立ち位置です。
景気全体:7〜9月期GDP(11月16日公表予定)
📌 事実
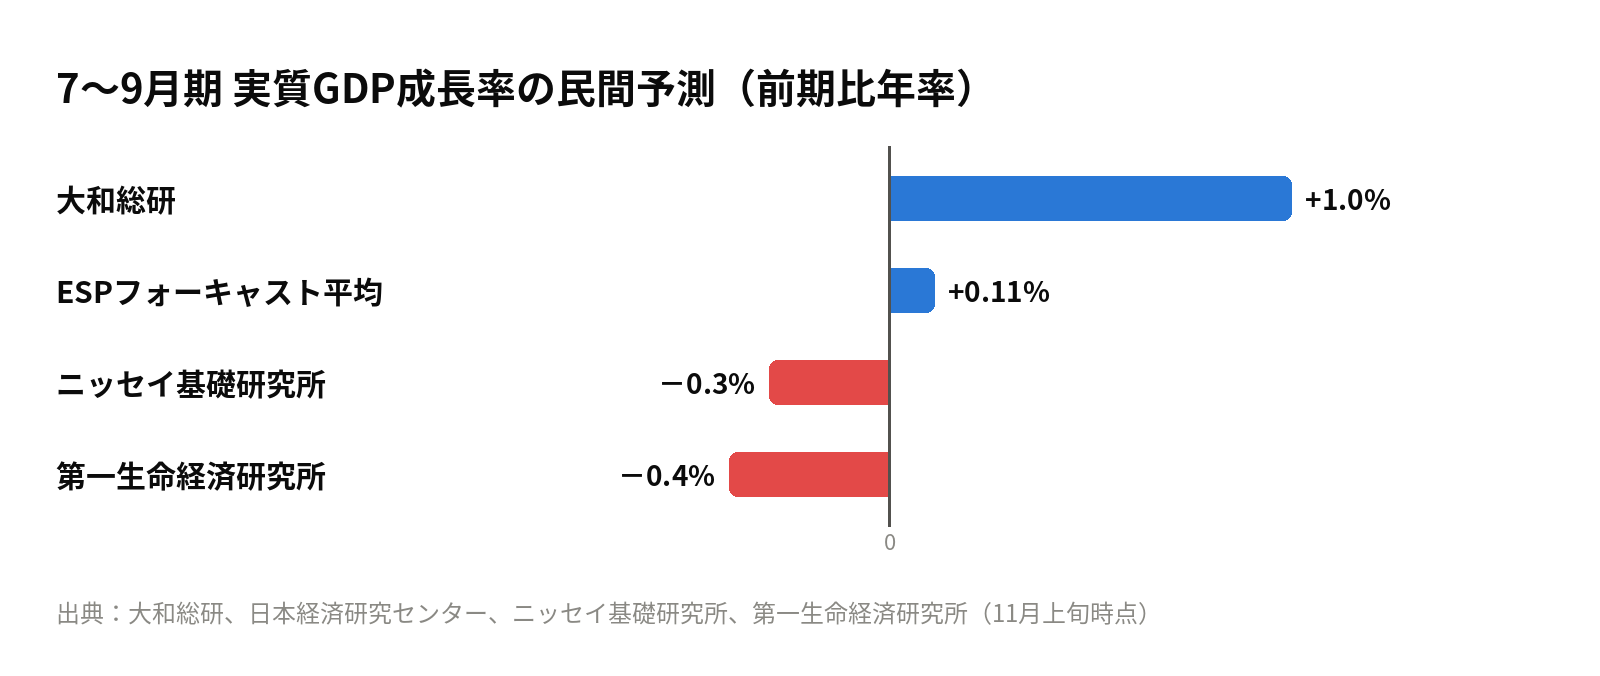
- 民間予測は前期比年率 −0.4%(第一生命経済研究所)、−0.3%(ニッセイ基礎研究所)から +1.0%(大和総研)まで割れている。
- ESPフォーキャスト調査(37人回答)の平均は+0.11%で、うち11人がマイナス成長、3人がゼロ成長を予測。個人消費の減少と輸入増による外需の押し下げを、設備投資が支える構図。
🚚✈️ 物流・旅客業界への影響
第一生命経済研究所は、8〜9月の長雨や台風による外出控え・旅行の見送りを消費の下押し要因に挙げています。天候要因は一時的とみられ、マイナス成長になれば追加の経済対策(物流・観光支援を含む)が議論される可能性もあります。
💇 美容業界への影響
GDPが横ばいでも、賃金上昇で個人の購買力は改善しているため、美容のような日常的なサービス消費は大きく崩れにくいと見ます。
燃料価格と政府補助
📌 事実
- 11/9時点の全国平均はレギュラーガソリン169.9円/L、軽油159.4円/L(資源エネルギー庁)。
- ガソリン補助額は11/12〜18が36.7円/L(前週51.9円から縮小)。12月から基準価格を170円から175円へ引き上げ、補助を縮小する方針。
- 政府は11/13、冬の電気・都市ガス代の補助(約5,200億円)とLPガス・灯油向けの交付金(1,300億円)に、2026年度予備費から計約6,500億円を充てることを閣議決定。予備費の残りは850億円程度になる見込み。
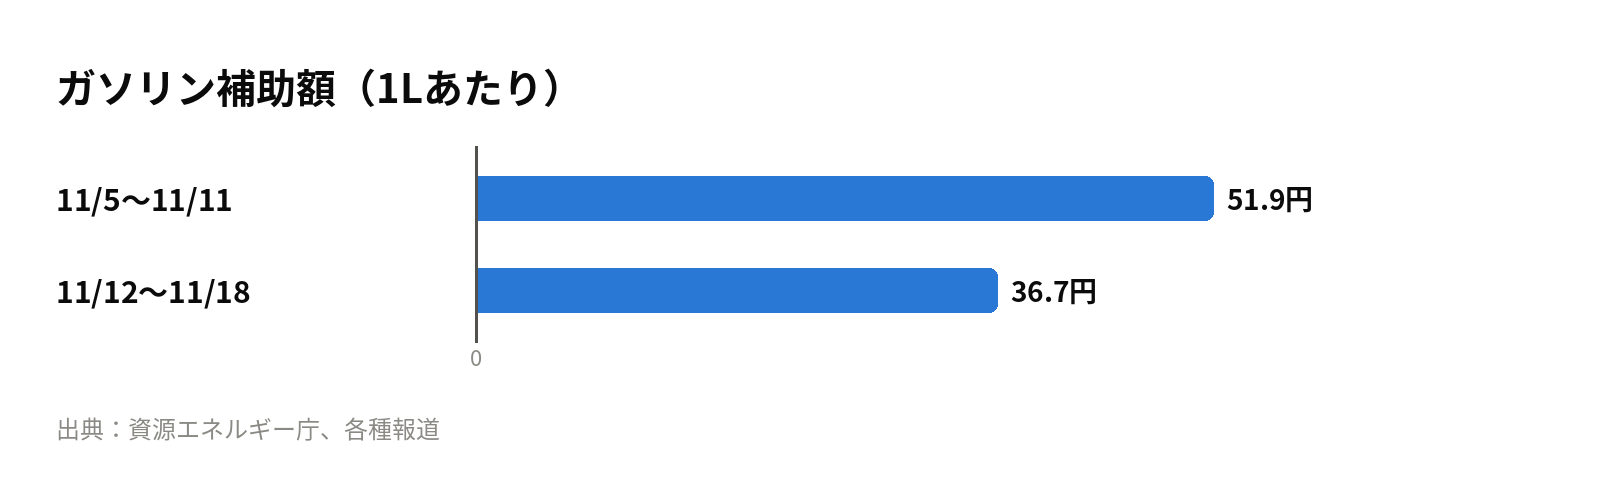
🚚✈️ 物流・旅客業界への影響
12月以降は店頭価格がじわりと上がる計算で、予備費がほぼ尽きつつある点は要警戒です。原油高が続けば追加の予算措置が必要とも報じられています。補助が縮む前に、荷主との燃料サーチャージ導入や運賃改定の交渉を進めておきたいところです。タクシー・バスは運賃改定の認可に時間がかかるため、早めの準備を。
💇 美容業界への影響
電気・ガス補助の継続は、ドライヤー・給湯・空調を多く使う美容室の冬場の光熱費負担を軽くします。補助終了後の反動に備え、高効率給湯器やLED、節水シャワーヘッドなど省エネ機器への切り替えも検討の価値があります。
🏢 第4章 業界トピック
🚚✈️ 物流・旅客業界
📌 事実
- ANA・JALの中間決算はいずれも売上高が過去最高ながら、燃油高で純利益が減少(JAL 390億円・−42.2%、ANA 670億円・−11.8%)。JALは燃油費だけで計画を770億円上回った。
- 国際線の燃油サーチャージは11〜12月発券分で欧州・北米方面が片道6万2,000円(JAL・ANA)。
- 公正取引委員会は荷主・物流事業者それぞれ4万社に物流取引のアンケートを実施。2027年4月1日施行の改正物流特殊指定では、契約外の荷待ちなどを行わせる行為が新たに規制対象になる。
🚚✈️ 物流・旅客業界への影響
航空は「需要はあるがコストで利益が削られる」局面です。高いサーチャージは海外旅行を抑え、国内旅行へのシフトを生みやすく、国内の観光バス・鉄道・レンタカーには追い風となり得ます。トラック業界では、公取委の大規模調査と改正物流特殊指定の施行が控え、荷待ちや契約外作業の是正を求める材料が揃いつつあります。「交渉できる会社」と「できない会社」で差が開く局面です。
💇 美容業界
📌 事実
- 東京商工リサーチによると、2026年度上半期(4〜9月)の美容業の倒産は54件(前年同期比 −6.8%)。4年ぶりに前年を下回ったが、2007年度以降で2番目の多さ。負債1億円未満が94.4%、原因の75.9%が販売不振。
- 資生堂は1〜9月の売上高7,411億円(+6.8%)で黒字転換。通期の売上高予想を1兆250億円に上方修正(4年ぶりの1兆円台)。
- コーセーは1〜9月の純利益が69億円(−25.6%)、通期予想を下方修正(純利益105億円)。
💇 美容業界への影響
美容室は「低価格チェーン」と「高付加価値サロン」の二極化が鮮明で、中間価格帯・小規模店の淘汰が続いています。生き残りの条件は、①値上げに耐える指名・リピート力、②薬剤コスト上昇の価格転嫁、③スタッフ確保のための賃上げの3点。企業物価で化学製品が大きく上がっていることから、メーカーの取引条件や価格の変更には一段と注意が必要です。メーカー側は構造改革で利益を伸ばす資生堂と、減益のコーセーで明暗が分かれています。
📅 第5章 今後の注目日程
| 日程 | 内容 |
|---|---|
| 11月16日 | 7〜9月期GDP速報(マイナス成長か否か) |
| 11月中旬〜下旬 | 10月の訪日外客数(JNTO) |
| 11月下旬 | 10月の全国消費者物価指数(日付は未確認) |
| 12月から | ガソリン補助の縮小(基準価格175円へ) |
| 12月9日 | FOMC(米利上げの有無・幅) |
| 12月 | 日銀 金融政策決定会合(1.5%への利上げの有無) |
| 随時 | 米・イラン交渉(ホルムズ海峡・原油価格)、為替介入の有無 |
| 2027年1月上旬 | 米中の関税停止・輸出規制停止の期限 |
✅ 第6章 まとめ
🚚✈️ 物流・旅客業界への影響
最大のリスクは「燃料」と「円安」の重なりです。原油は交渉次第で上下に大きく振れ、円は160円台、政府の補助は縮小に向かっています。燃料サーチャージ・運賃改定の仕組みを年内に整えることが最優先。旅客は中国客の減少を韓国・台湾・欧米客と国内旅行で補う構図で、円安と賃金上昇で需要は底堅い一方、燃料費と人件費の上昇が利益を圧迫します。
💇 美容業界への影響
実質賃金のプラス定着と「体験消費」志向は追い風です。一方、企業物価の急上昇が示すように薬剤・資材の値上げ圧力は強く、光熱費・人件費の上昇も続きます。価格転嫁できない小規模店の淘汰は止まりにくく、地域の固定客と高付加価値メニューで客単価を上げる戦略が有効です。
📝 ご注意・出典
- 10月の訪日外客数、10月の全国CPI、7〜9月期GDPは本記事作成時点で未公表です。全国10月CPIの公表日は確認できませんでした。
- 日銀の12月利上げの市場織り込み確率は、報道によって数値・時点に差があります(11月上旬に5割台前半、11/11時点で70%台との報道)。
- ドル円の値は11/13午後の東京市場の水準で、時刻や出典によって差があります。WTIはOANDA証券の11/12終値です。
- 本記事は情報提供を目的としたもので、投資判断を推奨するものではありません。
- 本記事は公開情報をもとにAI(Claude)が作成・整理しています。
- WTI原油 11/12(OANDA証券)
- WTI原油 11/11(OANDA証券)
- イラン情勢(財経新聞)
- トランプ氏のイラン発言(NBC News)
- ドル円160円台(時事通信)
- ドル円160円台(財経新聞)
- 財務官の円安けん制(日本経済新聞)
- 米10月CPI(第一生命経済研究所)
- 10月FOMC(第一生命経済研究所)
- 日銀10月会合(大和総研)
- 日銀「主な意見」(OANDA証券)
- 日銀12月利上げ観測(日本経済新聞)
- 日銀12月利上げ観測(外為どっとコム)
- 訪日外客数 9月(JNTO)
- 米中間選挙(OANDA証券)
- 米中の関税・輸出規制(財経新聞)
- 中国の物価統計(ニッセイ基礎研究所)
- 中国の物価統計(デイリースポーツ/共同)
- 日経平均 11/13(財経新聞)
- 日経平均 11/12(時事通信)
- 企業物価指数(ニューズウィーク日本版/ロイター)
- 企業物価指数(時事通信)
- 東京都区部CPI(OANDA証券)
- 全国CPI 9月(マネックス)
- 実質賃金(日本経済新聞)
- 景気ウォッチャー調査(内閣府)
- 7〜9月期GDP予測(第一生命経済研究所)
- 7〜9月期GDP予測(大和総研)
- 7〜9月期GDP予測(ニッセイ基礎研究所)
- ESPフォーキャスト(朝日新聞)
- 燃料価格(資源エネルギー庁)
- ガソリン補助の縮小(補助金ポータル)
- 冬の光熱費支援・予備費(Web東奥)
- ANA・JAL中間決算(KSB)
- 燃油サーチャージ(トラベルボイス)
- NXHD国際航空貨物(LNEWS)
- 公取委の物流アンケート(LNEWS)
- 美容業の倒産(東京商工リサーチ)
- 資生堂・コーセー決算