【毎朝の経済ブリーフ】11月14日|円は160円で跳ね返され159円台半ば、原油は供給過剰見通しで小反落
おはようございます。今日も最新の世界情勢と経済指標を、日本経済への影響が大きい順に整理し、「物流・旅客業界」と「美容業界」にとって何を意味するのかをコメントしていきます。土曜日の今日は、金曜(11/13)の海外市場までの動きを反映しています。
⏱ 今日の3行まとめ
- IEA(国際エネルギー機関)は11/13の月報で、中東からの輸出回復により10〜12月期に世界の石油が供給過剰に戻ると予測。WTIは11/13に88.56ドル(−0.18ドル)と小反落しましたが、ホルムズ海峡では船舶への攻撃報道が続いています。
- ドル円は11/13のNY市場で一時160円00銭まで円安が進んだ後、介入への警戒と米PPI(卸売物価)の下振れで159円52銭まで戻しました。160円が「天井」として意識される展開です。
- 国内では10月の全国企業倒産が934件(今年3番目の多さ)、人手不足による倒産は10月までで418件と年間の過去最多を更新。週明け11/16の7〜9月期GDPはプラス・マイナスの両方の予測があります。
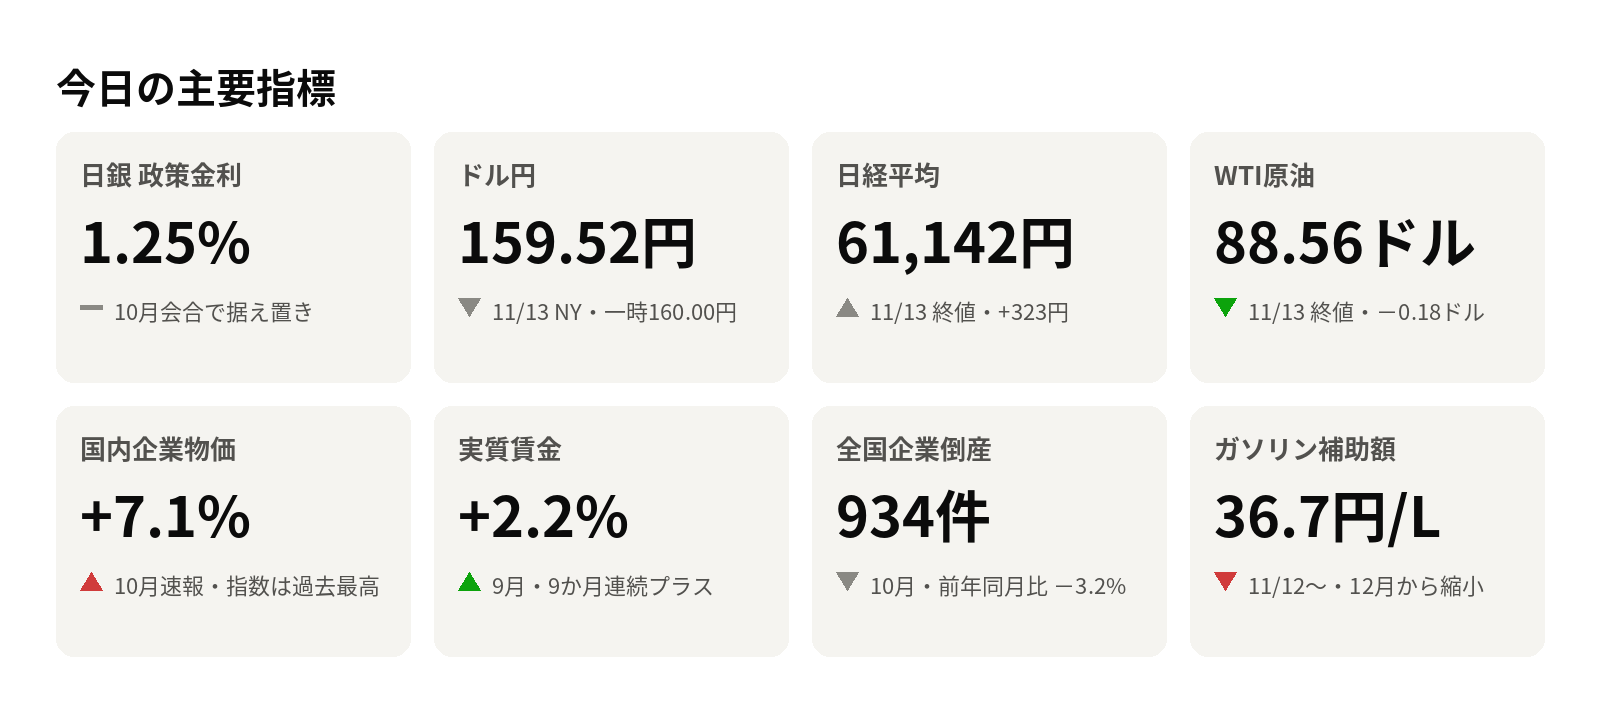
📊 第1章 今日の主要指標
| 指標 | 最新値 | 補足 |
|---|---|---|
| 日銀 政策金利 | 1.25% | 10月会合で据え置き |
| ドル円 | 159.52円 | 11/13 NY・一時160.00円 |
| 日経平均 | 61,142円 | 11/13 終値・+323円 |
| WTI原油 | 88.56ドル | 11/13 終値・−0.18ドル |
| 国内企業物価 | +7.1% | 10月速報・指数は過去最高 |
| 実質賃金 | +2.2% | 9月・9か月連続プラス |
| 全国企業倒産 | 934件 | 10月・前年同月比 −3.2% |
| ガソリン補助額 | 36.7円/L | 11/12〜・12月から縮小 |
🌏 第2章 世界情勢(日本経済への影響が大きい順)
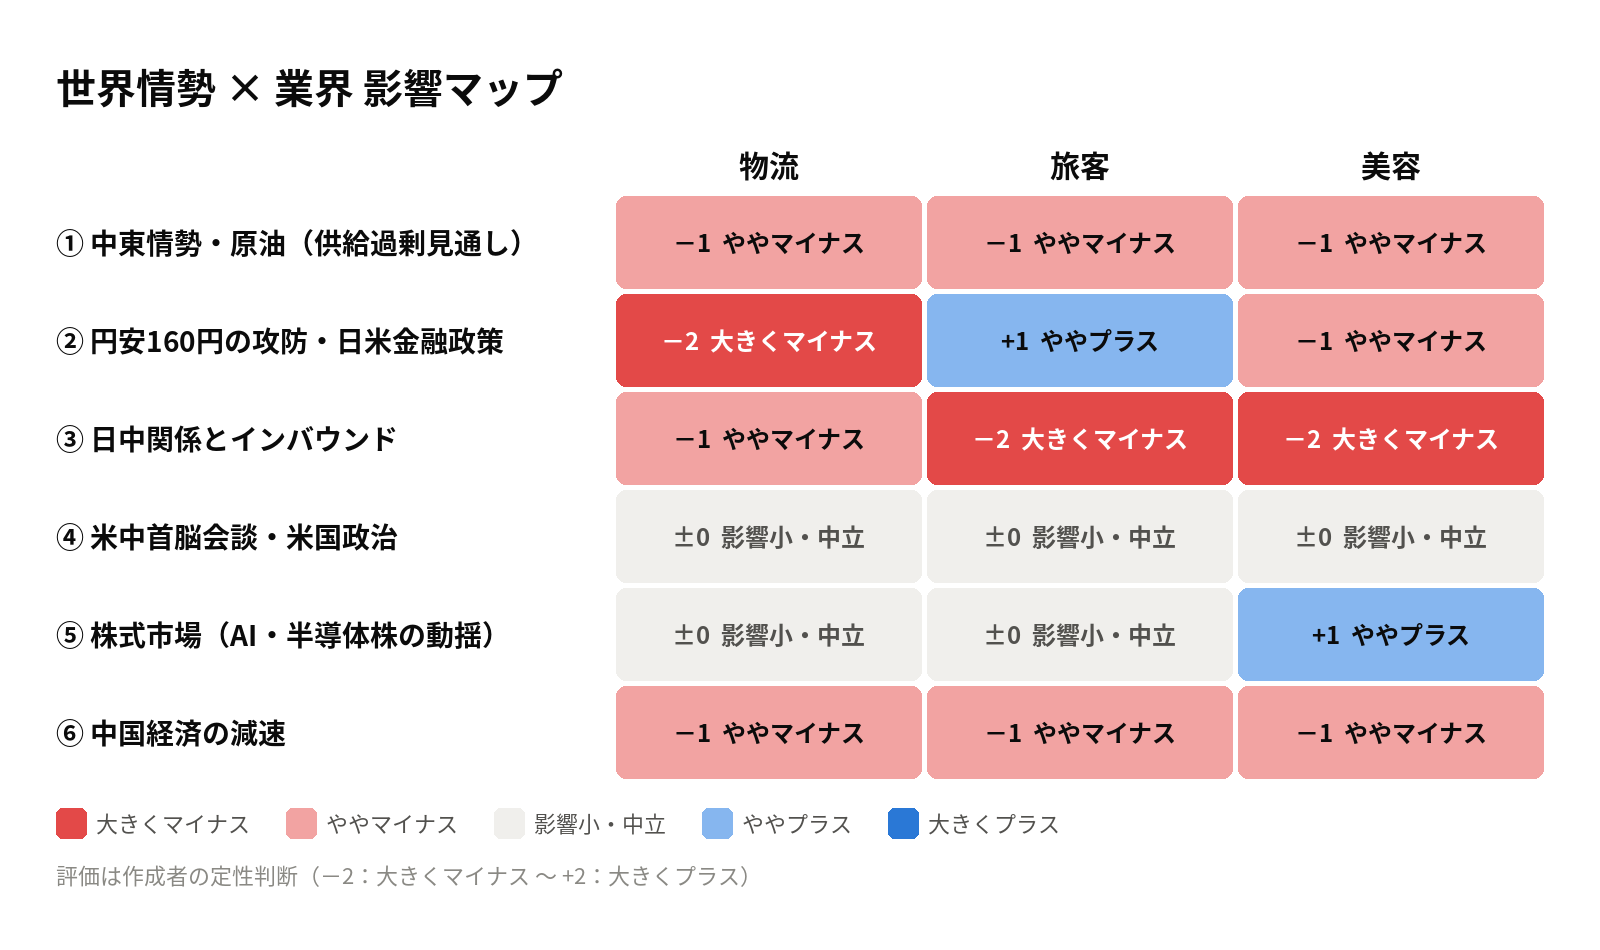
まずは、今日取り上げる6つの世界情勢が、それぞれの業界にプラスかマイナスかを一覧にしました。
1位 中東情勢(ホルムズ海峡)と原油価格:IEAは「供給過剰」へ
📌 事実
- IEAは11/13公表の月報で、中東の湾岸産油国の輸出回復により、10〜12月期に世界の石油供給が需要を上回ると予測。北海ブレントの現物価格は10/8の1バレル136ドルの高値から約32%下落した。
- 同月報によると、10月の世界の石油供給は日量1億536万バレル(前月比+230万バレル)。一方、陸上の在庫は少なくとも2016年以降で最低の水準とされ、海上での攻撃が続けば需給の回復が崩れるおそれがあると指摘した。
- WTI原油先物(12月限)は11/13に88.56ドル(前日比−0.18ドル、−0.20%)と小反落。取引中は87.80〜89.64ドルで上下した。
- イラン革命防衛隊は11/13、ホルムズ海峡を通過しようとしたLPGタンカーが機雷に触れたと発表(ロイターは独自に確認できていないと報道)。イエメンのフーシ派もサウジアラビアの石油施設への攻撃を主張している。
🚚✈️ 物流・旅客業界への影響
IEAの「供給過剰」見通しは、燃料費の高止まりがいずれ和らぐ可能性を示す明るい材料です。ただ、ブレントは戦争前をまだ大きく上回り、軽油(ディーゼル)は欧州でなお戦争前より約77%高いとIEAは指摘しています。トラック・バスの燃料である軽油は原油より下がりにくい点に注意し、燃料サーチャージ(燃料費の上下を運賃に反映させる仕組み)は「下がる局面」にも使える形で整えておくと、荷主との信頼関係にもつながります。
💇 美容業界への影響
原油が落ち着けば、シャンプーやカラー剤などの石油化学原料、容器、配送費の値上げ圧力は時間をおいて和らぎます。ただし国内の企業物価はまだ上がっている最中で、効果が店頭に届くのは早くても来年以降とみるのが現実的です。
2位 円安160円の攻防と日米の金融政策
📌 事実
- ドル円は11/13のNY市場で一時160円00銭と9月2日以来の円安水準を付けた後、159円52銭まで下げて取引を終えた(時事・Fiscoの概況)。160円付近では当局による円安是正の介入への警戒から円の買い戻しが目立った。
- 米国の10月PPI(生産者物価指数)は前月比+0.3%(予想+0.4%)、前年比+6.5%(予想+6.6%)と予想をやや下回った。短期金利市場が織り込む12月の0.5%利上げの確率は約15%から8%台に低下したと報じられている。
- FRBの12/8〜9のFOMCでの利上げそのものは市場でほぼ確実視されており、焦点は0.25%か0.5%かに移っている(各種報道)。
- 日銀の政策金利は1.25%。植田総裁は10/30の会見で、追加利上げは「12月を含む毎回の会合で判断する」と述べている。
🚚✈️ 物流・旅客業界への影響
160円で2度跳ね返されたことで、市場は政府の介入ラインを強く意識しています。介入があれば数円単位で円高に振れる可能性があり、ドル建ての燃料や輸入部品の調達コストは一時的に下がります。一方、円安は訪日客にとって日本旅行の割安感を保つ要因で、国際線・観光バス・空港アクセスには追い風です。日米とも12月の利上げが意識される中、車両リースや変動金利の借入の見直しを年内に済ませておくと安心です。
💇 美容業界への影響
輸入原料や海外ブランド商材は、為替の急変動で仕入れ値が大きく動きやすい局面です。発注を数回に分けて価格を平準化するのが無難です。日銀が12月に利上げすれば、住宅ローンを抱える家計の美容支出が慎重になる可能性もあり、回数券やサブスク型メニューで来店間隔を保つ工夫が有効です。
3位 日中関係とインバウンド(10月分は来週公表見込み)
📌 事実
- 中国政府による日本への渡航自粛の呼びかけは続いており、中国路線の運休・減便の回復は見通せていない。
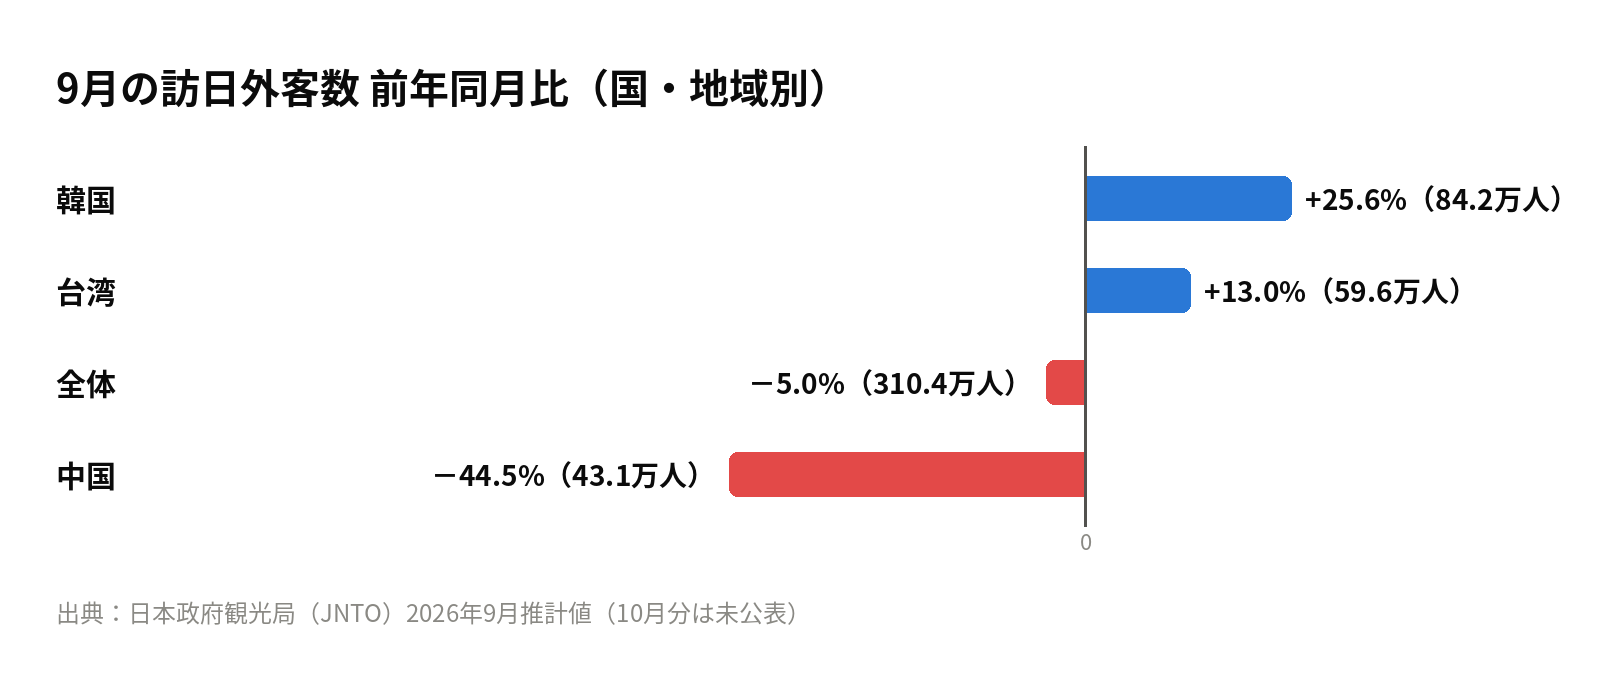
- JNTOの直近公表(9月分)は訪日外客数310万3,700人(前年同月比−5.0%)で、中国は−44.5%と大幅減。一方、韓国・台湾は9月として過去最高だった。
- 10月分は本稿作成時点で未公表。JNTOは2026年、毎月水曜日に公表しており、11/18(水)の公表が見込まれる(日付は未確認)。比較対象となる2025年10月は389万6,524人だった。
🚚✈️ 物流・旅客業界への影響
10月は前年の水準(約390万人)が高く、中国客の減少をどこまで他の国・地域で補えたかが焦点です。中国便の減便の影響は地方空港ほど大きく、空港アクセスバスや貸切バスは、韓国・台湾・欧米の個人旅行客向けの予約導線づくりが引き続きカギになります。
💇 美容業界への影響
免税店やドラッグストアでの化粧品のインバウンド売上は、中国客の減少が重荷です。観光地のヘッドスパやネイルなど体験型の美容は、多言語の予約ページを整えて韓国・台湾・欧米客を取り込むのが現実的な対策です。
4位 米国:来週の米中首脳会談と政治
📌 事実
- トランプ大統領は11/18〜19に中国・深圳で開かれるAPEC首脳会議に出席し、習近平国家主席と会談する見通しと報じられている(確定ではない)。トランプ氏は米中ロ3か国の首脳会談にも意欲を示している。
- 米中は関税の一部停止や輸出規制の停止を2027年1月上旬まで延長しており、今回の会談でさらに延長されるかが焦点。
- 11/3の中間選挙で民主党が議会の主導権を握り、政権高官への調査の動きなどが報じられている。
🚚✈️ 物流・旅客業界への影響
米中の「休戦」が延長されれば、国際海上・航空貨物の流れは安定しやすくなります。足元ではNXHDの10月の国際航空貨物(日本発)が前年比32.6%増、アジア発米国向けの海上コンテナ輸送量も10月は17.4%増と報じられており、会談の結果次第で年末〜1月の物量見通しが変わります。
💇 美容業界への影響
レアアースや電池の輸出規制の停止が続けば、脱毛器・美顔器など美容機器の部品調達は安定します。会談が決裂した場合は電子部品や中国製雑貨の価格に響く可能性があり、結果に注目です。
5位 株式市場:日経平均は6万1,000円台、米ハイテク株は動揺
📌 事実
- 日経平均は11/13に前日比322.99円高の61,142.35円で反発。前場には一時6万1,900円台まで上げたが、後場に上げ幅を縮めた。
- 米国では11/12、エヌビディアのフアンCEOの退任発表(報道により「解任」「辞任」と表現に差)を受けて同社株が4.34%安となり、ダウは189.40ドル安の52,297.09ドルで終えた。
- 11/13の米国市場は、ダウが小幅な値動き、ナスダックは軟調に推移した。11/13の確定終値は本稿作成時点で未確認。
🚚✈️ 物流・旅客業界への影響
株価6万円台の資産効果は、高単価の国内ツアーやグリーン車、ハイヤーなどの需要を支えています。ただしAI・半導体株を中心に値動きが荒く、急落すれば高額消費が冷えやすい点には注意が必要です。
💇 美容業界への影響
資産効果は高価格帯サロンやエステ、美容医療の需要を下支えします。一方で一般の家計は物価高で節約志向が残り、「高付加価値」と「低価格」の二極化が続く背景になっています。
6位 中国経済の減速
📌 事実
- 中国の10月の製造業PMI(景況感を示す指数)は49.3と、好不況の境目の50を2か月ぶりに下回った(三菱UFJリサーチ&コンサルティングのまとめ)。
- 10月の消費者物価は前年比+0.7%と低い伸びにとどまる一方、生産者物価は+5.7%とエネルギー高で伸びが拡大している(前日までに公表済み)。10月の小売売上高・鉱工業生産は本稿作成時点で未確認。
🚚✈️ 物流・旅客業界への影響
中国の内需が弱いままだと、中国人の海外旅行も節約志向が続き、日中関係が改善しても訪日需要の回復には時間がかかりそうです。生産コストの上昇は、中国から輸入する資材や部品の値上がりにつながります。
💇 美容業界への影響
中国向け比率の高い化粧品メーカーにとって、中国の消費の弱さは業績の重荷です。中国製の容器・美容雑貨・機器の仕入れ値上昇にも注意が必要です。
📈 第3章 経済指標を読み解く
企業倒産(10月・東京商工リサーチ、11/10公表)
📌 事実
- 全国の企業倒産(負債1,000万円以上)は934件で前年同月比−3.2%。2か月連続で前年を下回ったが、今年3番目の多さ。負債総額は1,293億1,800万円(+1.4%)。
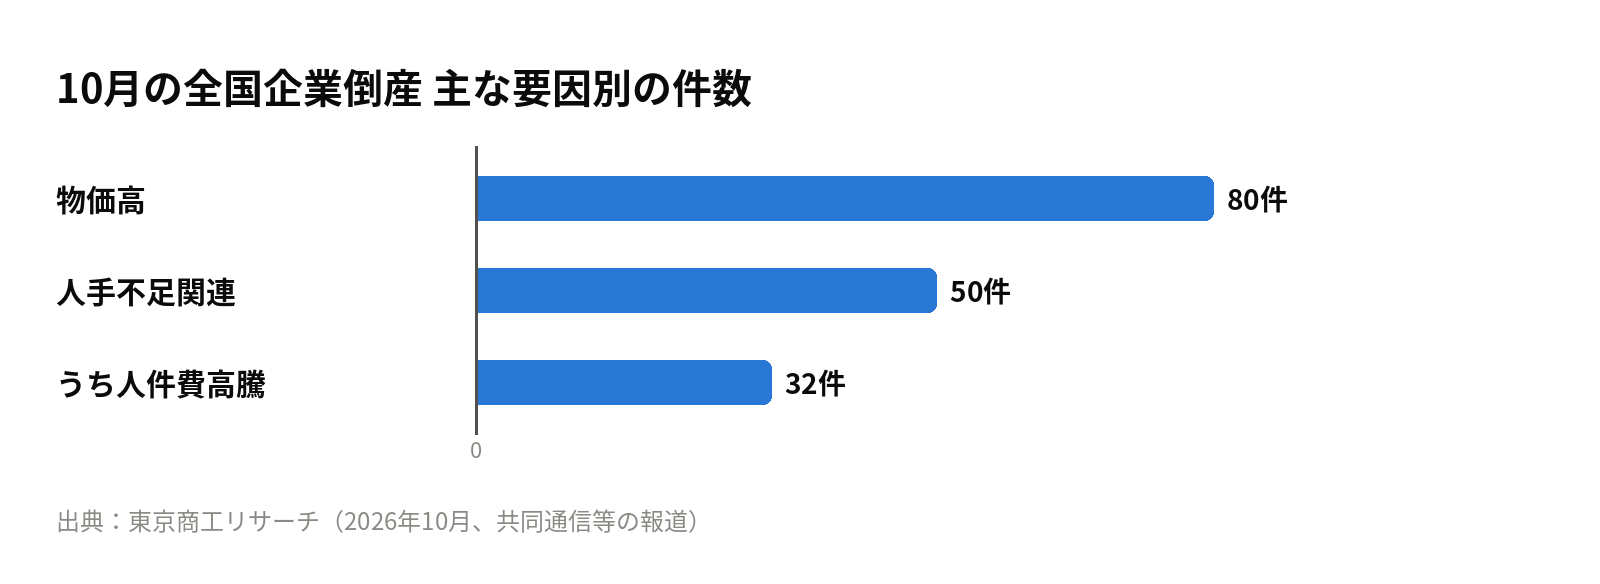
- 物価高による倒産は80件、人手不足関連は50件。人手不足を理由とする倒産は10月までで418件となり、前年1年間の398件を上回って過去最多を更新した。産業別では飲食を含むサービス業が342件で最多。
🚚✈️ 物流・旅客業界への影響
運送業はドライバー不足の影響を最も受けやすい業種の一つです。「人手不足倒産」の増加は、賃上げできない会社から人が流れていることの表れで、適正運賃を受け取り、それを賃金に回せるかどうかが生き残りを分けます。
💇 美容業界への影響
美容業も人手不足と物価高の影響を受けやすい小規模事業者が中心です。東京商工リサーチによると2026年度上半期(4〜9月)の美容業の倒産は54件で、2007年度以降で2番目の多さでした。スタッフの定着策と価格転嫁の両立が課題です。
企業物価指数(10月速報・11/12公表)
📌 事実
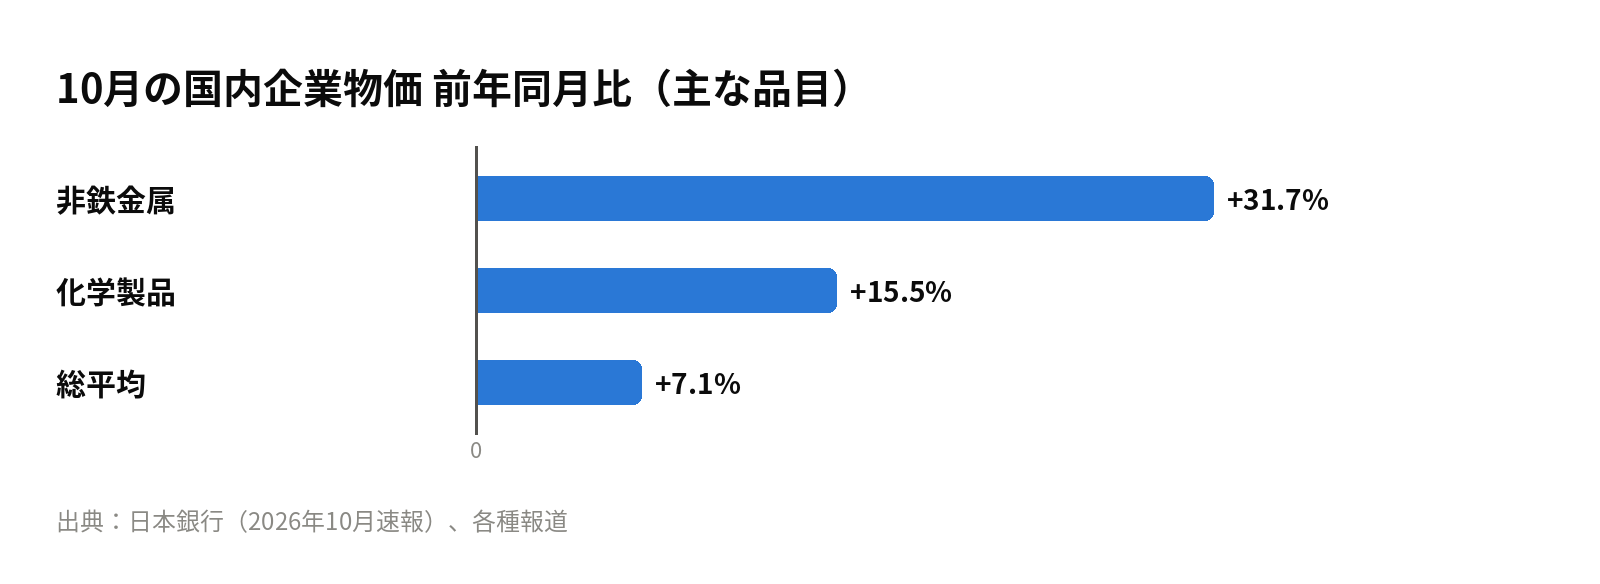
- 国内企業物価指数は前年同月比+7.1%(9月+6.8%)で、2か月ぶりに7%台。指数は136.8で、比較できる1980年以降で最高。前月比は+0.7%。
- 品目別では非鉄金属+31.7%、化学製品+15.5%(ナフサ価格の上昇が要因と報道)。
🚚✈️ 物流・旅客業界への影響
企業物価は企業同士の取引価格で、消費者物価より先に動きます。燃料・タイヤ・部品・梱包資材など運送業の仕入れ全般が上がっており、荷主との運賃交渉ではこの公的統計を根拠として示すと説得力が増します。
💇 美容業界への影響
化学製品+15.5%は、カラー剤・パーマ液・シャンプーなど美容の薬剤に直結する数字です。原油の下落が反映されるまでには時間差があるため、年明けの業務用商材の価格改定には引き続き備えておくのが賢明です。
景気全体:7〜9月期GDP(11/16公表予定)
📌 事実
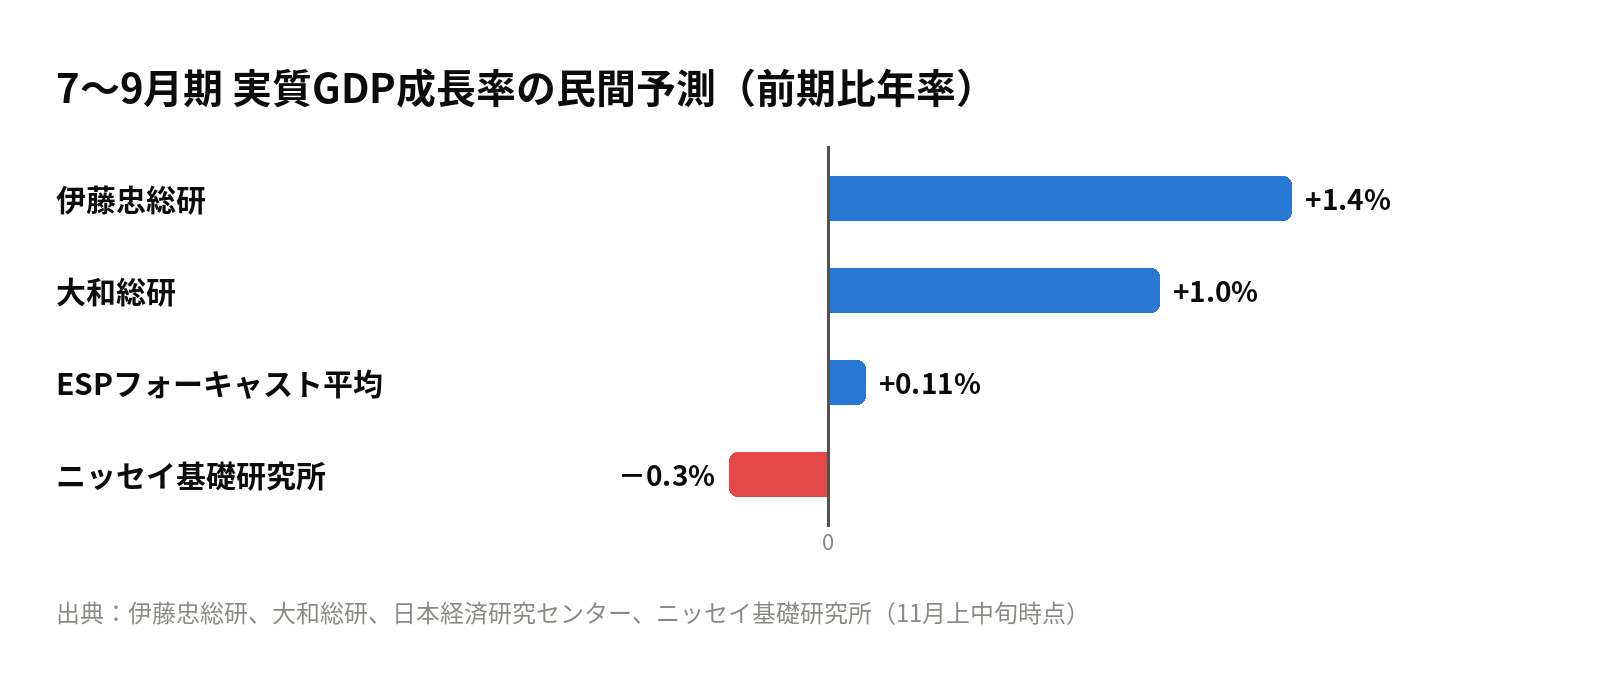
- 民間予測は前期比年率でニッセイ基礎研究所−0.3%、大和総研+1.0%、伊藤忠総研+1.4%などと割れている。
- 伊藤忠総研は、個人消費(前期比−0.1%)と住宅投資の減少を、AI向けデータセンターや省力化投資による設備投資(+3.6%)が補うと予測。ESPフォーキャスト調査(37人回答)の平均は年率+0.11%で、11人がマイナス成長を予測した。
🚚✈️ 物流・旅客業界への影響
個人消費の弱さは、9月の悪天候による外出控えなど一時的な要因も大きいとされます。マイナス成長となれば追加の経済対策が議論される可能性があり、物流・観光向けの支援策の行方にも注目です。
💇 美容業界への影響
GDPが横ばいでも実質賃金はプラスが続いており、美容のような日常的なサービス消費は大きく崩れにくいとみます。伊藤忠総研は10〜12月期の個人消費について、賞与の増加で小幅に増えると見込んでいます。
物価と賃金(東京都区部CPI・毎月勤労統計)
📌 事実
- 東京都区部の10月CPI(中旬速報)は、生鮮食品を除く総合が前年比+2.6%(9月+2.7%)。灯油が+11.6%と上がり、電気代・都市ガス代も上昇した一方、米類は−31.3%。全国10月分は本稿作成時点で未公表。
- 9月の実質賃金は前年比+2.2%で9か月連続プラス。名目の現金給与総額は31万1,409円(+4.6%)で、1997年1月以来の高い伸び。ただし電気・ガス料金の支援が物価を押し下げ、実質賃金の伸びを大きく見せている面もあると報じられている。
🚚✈️ 物流・旅客業界への影響
賃金上昇は旅行需要の追い風ですが、他産業の賃上げが進むほどドライバー・乗務員の採用競争は厳しくなります。エネルギー補助が縮小すれば物価が再び上がり、実質賃金の伸びが鈍る可能性もあります。
💇 美容業界への影響
実質賃金のプラスが続く間は、トリートメントやスパなどの追加メニューが提案しやすい環境です。一方でスタッフの人件費も上がるため、メニュー価格の見直しは計画的に進めたいところです。
景況感:景気ウォッチャー調査(10月分)
📌 事実
- 現状判断DI(季節調整値)は46.1(前月比−0.9pt)で6か月ぶりに低下。家計動向関連が−1.3pt、雇用関連が−1.6pt下がり、企業動向関連は上昇した。
- 先行き判断DIは46.5(−0.9pt)。食料品の値上げや中東情勢に加え、サイバー攻撃への懸念を挙げるコメントも出てきたと報じられている。
🚚✈️ 物流・旅客業界への影響
景気の実感は横ばいを示す50を下回ったままです。年末商戦の物量を過大に見積もらず、繁閑に合わせて車両・人員を柔軟に組むことが大切です。
💇 美容業界への影響
家計の景況感の低下は、美容への支出を「必要なものだけ」に絞る動きにつながりやすい面があります。価格の分かりやすさや、短時間メニューの用意が来店を支えます。
燃料価格と政府補助
📌 事実
- 11/9時点の全国平均はレギュラーガソリン169.9円/L(3週連続の値下がり)、軽油159.4円/L(資源エネルギー庁)。
- 補助額は11/12〜がガソリン・軽油とも36.7円/L。12月から基準価格を175円に引き上げて補助を縮小する方針で、2027年1月以降は原油価格などを見て判断するとされている。
🚚✈️ 物流・旅客業界への影響
原油の落ち着きで補助の縮小分がある程度吸収される可能性はありますが、12月以降の店頭価格はじわりと上がる計算です。軽油の価格は運送・バスの原価に直結するため、補助縮小のタイミングを運賃交渉のスケジュールに組み込んでおきたいところです。
💇 美容業界への影響
店舗への商材配送費や、出張・訪問美容の移動コストに影響します。冬場は暖房や給湯の光熱費も増えるため、省エネ機器への切り替えも検討の価値があります。
🏢 第4章 業界トピック
🚚✈️ 物流・旅客業界
📌 事実
- 国土交通省によると、2025年度の宅配便取扱個数は51億6,178万個(前年度比+2.5%)で過去最高を更新した。
- 物流各社の4〜9月期決算では、センコーGHDが営業利益+33.5%(物流費改定とM&Aが寄与)、セイノーHDが同+12.8%で通期予想を上方修正、東部ネットワークが同+34.9%(運賃交渉と効率化が寄与)。一方、鴻池運輸は営業利益−8.9%、日本郵政は郵便・物流事業の赤字が拡大した。
- NXHDの10月の国際航空貨物は日本発が前年比32.6%増。国際線の燃油サーチャージ(JAL・ANA)は11〜12月発券分で欧州・北米方面が片道6万2,000円。
🚚✈️ 物流・旅客業界への影響
決算からは「運賃を上げられた会社」が増益、「コスト増を吸収しきれない会社」が減益という明暗がはっきり見えます。宅配便の個数は過去最高で、需要そのものはあります。課題は単価とコストのバランスです。航空は高いサーチャージが海外旅行を抑え、国内の観光バス・鉄道・レンタカーへの需要シフトを生む可能性があります。
💇 美容業界
📌 事実
- 東京商工リサーチによると、2026年度上半期(4〜9月)の美容業の倒産は54件(前年同期比−6.8%)で、2007年度以降で2番目の多さ。
- 11月中旬にも大阪市の美容サロン経営会社や福岡の理容店運営会社の破産開始決定が報じられるなど、小規模事業者の倒産が続いている。
- DHCは10/30、ECサイトへの不正アクセスで約5,100アカウントの会員情報が書き換えられたと発表。日本ロレアルは新社長の就任を発表した。
💇 美容業界への影響
美容室は「低価格チェーン」と「高付加価値サロン」の二極化が続き、中間価格帯・小規模店の淘汰が止まりません。人手不足倒産が過去最多を更新するなか、スタッフの定着(賃金・働き方)と、薬剤コストの価格転嫁が生き残りの条件です。また、景気ウォッチャーでもサイバー攻撃への懸念が出ており、予約システムや会員情報を扱うサロン・EC事業者はパスワード管理や二段階認証の見直しをしておくと安心です。
📅 第5章 今後の注目日程
| 日程 | 内容 |
|---|---|
| 11月16日(月) | 7〜9月期GDP速報(マイナス成長か否か) |
| 11月18日(水)見込み | 10月の訪日外客数(JNTO、日付は未確認) |
| 11月18〜19日 | APEC首脳会議(中国・深圳)、米中首脳会談の見通し |
| 11月下旬 | 10月の全国消費者物価指数(日付は未確認) |
| 12月から | ガソリン補助の縮小(基準価格175円へ) |
| 12月8〜9日 | FOMC(米利上げの有無・幅) |
| 12月 | 日銀 金融政策決定会合(利上げの有無) |
| 随時 | ホルムズ海峡の情勢、為替介入の有無 |
✅ 第6章 まとめ
🚚✈️ 物流・旅客業界への影響
IEAの供給過剰見通しで原油には落ち着く兆しが出てきましたが、軽油は下がりにくく、ガソリン・軽油の補助は12月から縮小に向かいます。円は160円を前に介入警戒で押し戻される展開で、為替の急変動にも備えが必要です。決算では運賃改定を進めた会社ほど増益となっており、燃料サーチャージと運賃の見直しを年内に進めることが最優先。旅客は来週のGDP・訪日客数・米中首脳会談が需要見通しを左右します。
💇 美容業界への影響
実質賃金のプラスは続くものの、家計の景況感はやや低下し、企業物価は過去最高と薬剤・資材の値上げ圧力は強いままです。人手不足倒産が過去最多を更新するなか、スタッフの定着と価格転嫁の両立がカギ。原油の落ち着きは時間差でコスト面の追い風になり得るため、年明けの価格改定は原材料の動きを見極めながら判断するのがよいでしょう。
📝 ご注意・出典
- 7〜9月期GDP(11/16公表予定)、10月の訪日外客数、10月の全国CPI、中国の10月の小売売上高・鉱工業生産は本記事作成時点で未公表または未確認です。JNTOの公表日(11/18見込み)は過去の公表パターンからの推定です。
- 11/13の米国株(ダウ・ナスダック)の確定終値は本記事作成時点で確認できませんでした。
- WTIは11/12の終値が出典により88.74ドル(先物、みんかぶ)と89.15ドル(OANDA)で異なります。本記事の11/13の値は先物12月限の終値(みんかぶ)です。
- ドル円は11/13のNY市場の値で、出典や時刻により差があります(159円84銭とする速報もあります)。
- ESPフォーキャストの平均は年率+0.11%と報じられていますが、+0.08%とする報道もあり、どちらが最新かは確認できていません。
- 本記事は情報提供を目的としたもので、投資判断を推奨するものではありません。
- 本記事は公開情報をもとにAI(Claude)が作成・整理しています。
- WTI原油 11/13(みんかぶ)
- WTI原油 11/12(OANDA証券)
- IEA月報・ホルムズ海峡(財経新聞)
- NY為替 11/13(財経新聞/Fisco)
- NY為替見通し(外為どっとコム)
- 米PPIと利上げ観測(株探)
- 米12月利上げ観測(外為どっとコム)
- FRB理事の発言(共同通信)
- 日銀総裁会見(Bloomberg)
- 訪日外客数 9月(JNTO)
- 日中の航空路線(日本経済新聞)
- 米中首脳会談の見通し(ニューズウィーク日本版)
- 米中ロ首脳会談(NHK)
- 日経平均 11/13(株探)
- 日経平均 11/13(財経新聞)
- NY株 11/12(日本経済新聞)
- NY株 11/12(財経新聞)
- NY株 11/13 取引中(みんかぶ)
- 中国景気概況(三菱UFJリサーチ&コンサルティング)
- 中国の物価統計(ニッセイ基礎研究所)
- 全国企業倒産 10月(琉球新報/共同)
- 人手不足倒産(KSB/ANN)
- 企業物価指数(日本銀行)
- 企業物価指数(日本経済新聞)
- 7〜9月期GDP予測(伊藤忠総研/外為どっとコム)
- 7〜9月期GDP予測(大和総研)
- 7〜9月期GDP予測(ニッセイ基礎研究所)
- ESPフォーキャスト(朝日新聞)
- 東京都区部CPI(OANDA証券)
- 東京都区部CPI(テレ東BIZ)
- 実質賃金(日本経済新聞)
- 景気ウォッチャー調査(ニッセイ基礎研究所)
- 景気ウォッチャー調査(ゴールドオンライン)
- 燃料価格(資源エネルギー庁)
- ガソリン補助の縮小(補助金ポータル)
- 物流ニュース一覧(LNEWS)
- セイノーHD決算(LNEWS)
- 燃油サーチャージ(トラベルボイス)
- 美容業の倒産(東京商工リサーチ)
- 理容店運営会社の破産(西日本新聞)
- 倒産情報(東京経済ニュース)
- 化粧品業界ニュース(週刊粧業)